
|
2026/9/4
|
|
260904_Zモニター-日米財務相会談と円相場の行方 |
|
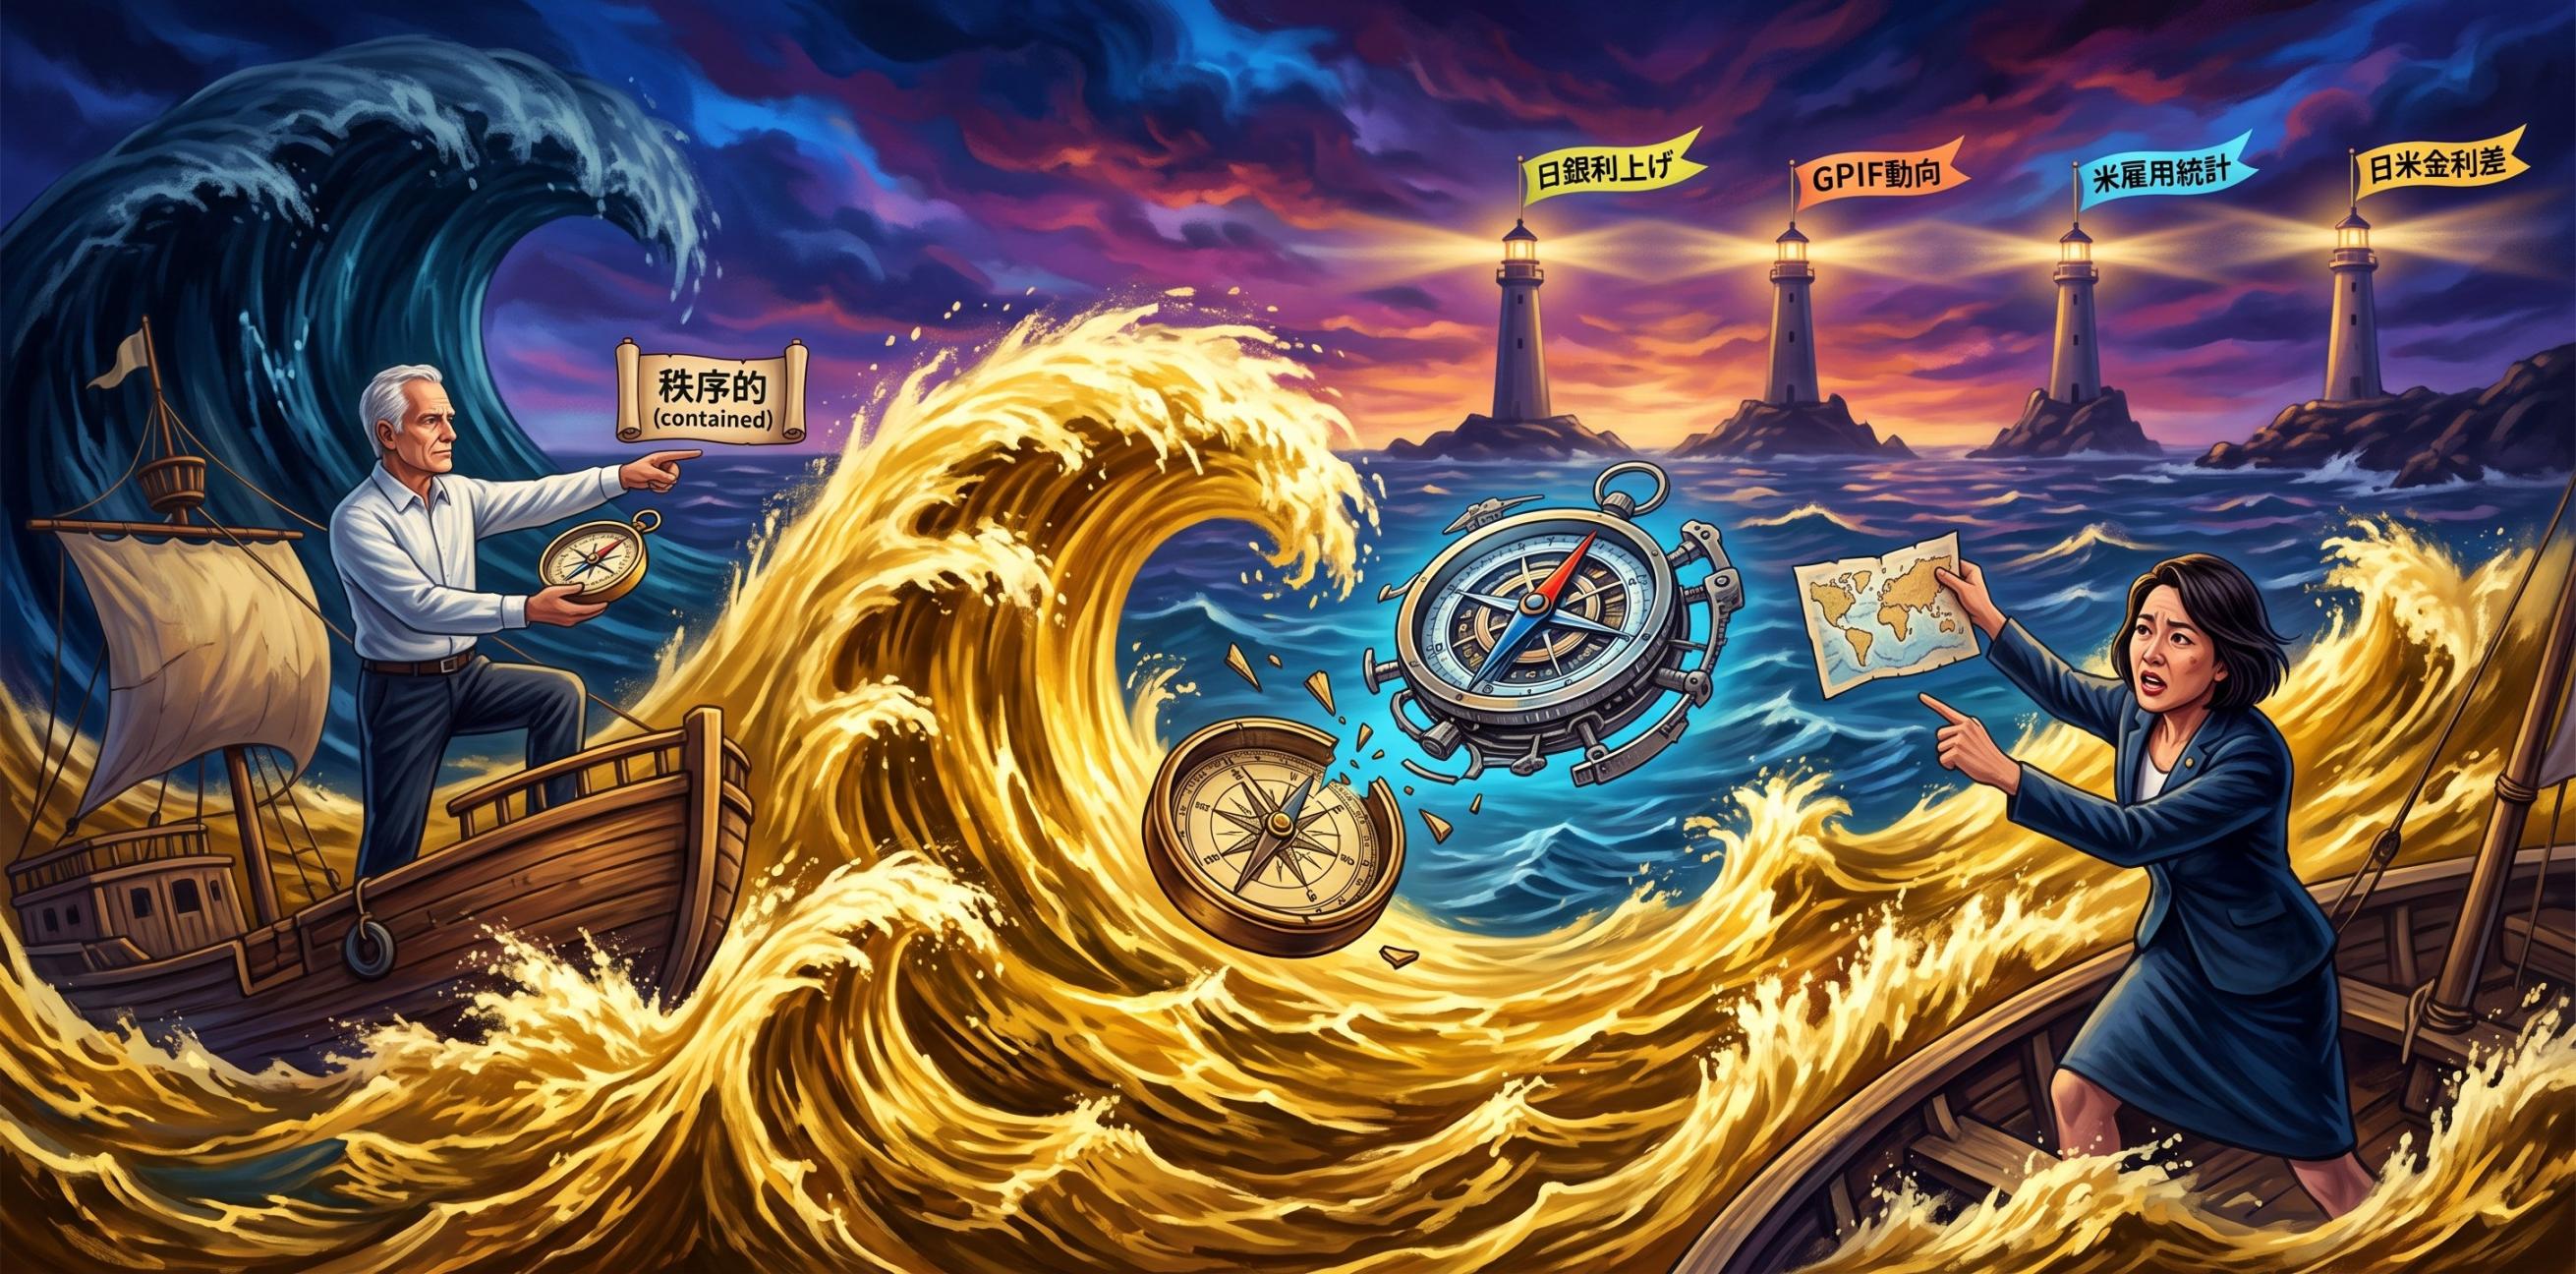 G20で語られた"アベノミクス卒業" ─「秩序的」の一言で、円安への見方は変わったのか?—
*動画解説は ⭐️
1.導入:円安是正の「圧力」から「秩序的」評価へ —このニュース、何が変わったと思いますか 2026年8月末から9月初旬にかけて、米ノースカロライナ州アシュビルで開かれたG20財務相・中央銀行総裁会議の場で、スコット・ベッセント米財務長官と片山さつき財務大臣が会談しました。この会談で私が一番引っかかったのは、ベッセント氏が最近の円安を「秩序的(contained)」と評価したという点です。
7月末に日米が協調介入に踏み切ったときは、円の動きは「無秩序」だと評価されていました。それがわずか1か月ほどで「落ち着いている」という評価に変わったわけです。しかも1ドル=160円台を窺う水準は、あのときとそう変わっていません。
同時にベッセント氏は「アベノミクスは成功裏に終わった」「リフレ政策を停止すべき」とも発言し、高市政権の「高市ノミクス」への移行を後押しするようなメッセージも見せています。前回の記事でお伝えした「2時間説教」があったとされる5月の夕食会からわずか数か月で、日米のやり取りの空気そのものが変わってきているように見えませんか。
スーパーでの値上がりや光熱費の上昇を日々感じている私たちの実感と、「秩序的」「落ち着いている」という当局側の評価との間に、ギャップを覚えたことはありませんか。この記事では、G20会談で実際に何が語られたのか、その情報はどこまで確かなのか、なぜ「アベノミクス卒業」という言葉が出てきたのか、そして専門家はこの変化をどう見ているのか、順番に一緒に整理していきたいと思います。
2.G20アシュビルで結局何が話し合われたのか—「秩序的」発言の中身を整理する 今回の会談は「円安容認」を意味するものではなく、①円相場の現状評価(秩序的との認定)②アベノミクスからの政策転換の後押し③日銀への迅速な利上げ期待という3つのメッセージが、同時に発信された場だったと私は整理しています。
まず円相場です。7月末の協調介入後に一時回復した円は、再び1ドル=160円を窺う水準まで下落しています。市場では155円〜160円が心理的な節目とされていて、160円は介入の可能性が高まる閾値、155円は介入後も突破できなかった節目として注視されているようです。この状況に対して、ベッセント氏は「非常に落ち着いている」と明言する一方、片山大臣は「秩序ある円の動きは日米・世界経済の安定に不可欠」と述べ、必要に応じた追加措置を辞さない姿勢も示しています。ここは大事なポイントだと思うのですが、両者の発言は「歓迎している」というより「静観している」というニュアンスに近いのではないでしょうか。
さらに気になるのが、ベッセント氏の植田日銀総裁評です。植田総裁を「過小評価されているが、市場に精通した偉大な経済学者」と評し、日銀が「正しいこと(利上げ)」を行うと信頼していると発言したと伝えられています。これは暗に、迅速な利上げを期待するシグナルとも受け取れます。実際、2026年9月の政策決定会合での利上げが市場で織り込まれつつあり、従来「年2回程度」とされてきたペースが「四半期に1回」へ加速する可能性も浮上しています。
「秩序的」という一言を、「もうこれ以上円安を止めなくていい」というサインだと受け取ってしまっていませんか。私はむしろ、円安を黙認したというより、次の一手(利上げ)への地ならしをしている段階なのではないかと感じています。
3.「米国は不満を持っている」報道は本当か—片山財務大臣の否定発言から考える 一部メディアで報じられている「米国側が日本の経済政策に不満を持っている」という論調に対し、片山大臣本人は「具体的な要求は一切受けていない」「非常に良い対話ができた」と明確に否定しています。報道の見出しと当事者の発言の間には、ズレがあると受け止めておいたほうがよさそうです。
今回私が整理した限りでは、次の3点で報道と当局の説明が食い違っています。①「ベッセント氏が高市政権の経済政策に不満を漏らした」という報道に対し、片山大臣は否定。②「日銀の独立性についてベッセント氏が苦言を呈した」という報道に対しても、片山大臣は否定しており、一国が他国の中央銀行の運営に公式に注文をつけることは通常ないとしています。③「米国から経済政策の変更を要求された」という点についても、具体的な要求は一切受けていないとのことです。
一方で、専門家の間からは「外圧の利用」という指摘もあります。米国側の発言を、日本のメディアや金融界が自分たちの主張(利上げの正当化など)を後押しするために使っている側面があるのではないか、という見方です。ただしこれは一次ソースの記事URLまで確認できているわけではなく、あくまで報じられている論調・専門家の見解を要約整理したものであることを、ここで正直にお伝えしておきます。
前回の記事で扱った「2時間説教」報道でも、一次情報を確認しないまま見出しが独り歩きするリスクをお伝えしました。「不満」「圧力」という見出しの裏で、当事者自身は何と言っているか、確認したことはありますか。今回もまた、同じ視点が試されている場面だと私は感じています。
4.なぜ「アベノミクスは終わった」と言われるのか —高市ノミクスへの転換を4つの視点で整理する
「アベノミクスは終わった」という評価が今この時期に出てきた背景には、①デフレ脱却完了という達成認定②高市ノミクスの特徴への期待③日銀の迅速な利上げへの催促④債務比率引き下げと消費税減税財源という日本側の財政方針、という4つの要因が重なっていると私は整理しています。
1つ目は達成認定です。ベッセント氏の「リフレ政策を停止すべき」という発言は、否定というより、2013年からのリフレ・プログラムが「成功した」という前提に立った次の段階への移行を意味する、という解釈があります。デフレ脱却は完了した、だからこそ次のフェーズに進む、という理屈です。
2つ目は高市ノミクスの特徴です。ベッセント氏が評価しているのは、株主重視と規制緩和(特に労働力における大幅な規制緩和と政府介入の抑制)、そして官民連携による戦略的投資と産業政策による供給力強化を軸にした民間主導の成長、という2つの方向性だとされています。
3つ目は日銀への期待です。円安によるインフレ圧力や米国債市場への波及を懸念し、日銀の迅速な利上げを事実上後押ししている構図は、前のセクションでお伝えした植田総裁評とも重なります。
4つ目は財政方針です。片山大臣は米国側に対して、対GDP比での債務残高を安定的に引き下げること、消費税減税の財源を赤字国債に頼らずに確保することの2点を説明し、反対はなかったとされています。この説明が、米国側の「高市ノミクスへの信頼」につながっている可能性があると私は見ています。
「アベノミクスが終わった」と聞いて、あなたは自分の暮らしにとって何が変わると想像しますか。この4つの要因を並べてみると、単なる政策名の言い換えではなく、金利・財政・雇用のあり方まで含んだ大きな転換点になりうるのではないかと、私は感じています。
5.「秩序的」は歓迎すべきサインか、それとも別の思惑か —専門家の間で分かれる見方
今回の「秩序的」評価やアベノミクス卒業論については、前向きに受け止める専門家がいる一方で、懐疑的な見方を示す専門家もいます。どちらか一方が正解というより、両方の視点を知ったうえで自分なりに判断する材料にしていただくのがよいのではないかと、私は考えています。
前向きな見方としては、「ナラティブの逆転」が挙げられます。専門家の一部からは、従来「財政悪化で円安」と語られてきたところ、最近では「投資拡大の見込みにより円高」に振れる局面も見られるようになった、という指摘が出ています。
一方で懐疑的な見方としては、「外圧の利用」という指摘があります。米国側の発言を、日本のメディアや金融界が自分たちの利益(利上げの正当化など)のために使っている側面があるのではないか、という見方です。また、日米の国益が完全に一致することは本来ないはずであり、日本側はあくまで国内経済(特に製造業への影響など)を優先して判断すべきだ、という指摘も出ています。
念のためお伝えしておくと、これらはいずれも専門家個人の見解であり、政府の公式見解ではありません。そして前向きな評価と懐疑的な見方は、互いに矛盾する部分を含んだまま同時に存在しています。あなたは今回の「秩序的」という評価を、素直な前向きな変化だと感じますか。それとも、誰かの都合が絡んだ話だと感じますか。
ここまで整理してきた「評価の変化」「報道と当局発言のズレ」「専門家の間で割れる見方」を踏まえたうえで、では実際にこれから円相場をどう見ていけばいいのか——次のパートでは、私が注目している具体的な指標と、そこから見えてくる判断軸についてお伝えしたいと思います。
6. 解決策の提示:これから円相場をどう見ればいいのか— —注目すべき4つの指標と判断軸
これから円相場のニュースを判断していくうえでは、「日銀の利上げペース」「GPIFの資産配分見直し」「米国雇用統計」「日米金利差」という4つの指標を定点観測することが、一つの現実的な判断軸になると私は考えています。「秩序的」という評価語に一喜一憂するのではなく、この4つのどれが動いたかを確認する習慣を持てば、次にニュースを見たときの受け止め方がずいぶん変わってくるのではないでしょうか。一つずつ見ていきましょう。
まず「日銀の利上げペース」です。2026年9月の政策決定会合が当面の焦点で、これまで「年2回程度」と見られていたペースが「四半期に1回」へ加速するのではという観測が浮上しています。ペースが加速すれば日米の金利差が縮み、円高方向への圧力になりうる一方、急な利上げは住宅ローン金利や企業の資金調達コストにも波及しかねません。「利上げすれば円安は解決する」と単純に捉えていた方は、自分や家族の返済額への影響まで考えたことはあるでしょうか。
次に「GPIF(年金積立金管理運用独立行政法人)の動向」です。国内の超長期金利が3%台まで上昇していることを受け、外債から国内債へ資産配分をシフトする議論が出ており、実現すれば円安是正の強力な原動力になる可能性があります。ただしこれはあくまで議論されている段階であり、決定事項ではありません。年金という私たちの生活に直結する資金の話でもあるので、「決まった」という見出しが出るまでは慎重に受け止めておきたいところです。
3つ目は「米国雇用統計」です。結果が予想を下回れば、FRB(米連邦準備制度理事会)の利上げ停止や利下げ期待が一気に高まり、急激な円高ドル安が進むリスクがあります。円相場は日本側の材料だけで動くわけではなく、米国側の材料にも大きく左右されるという点は、見落とされがちではないでしょうか。
最後に「日米金利差」です。「投資が強い国の通貨は買われやすい」という一般論があり、高市政権が進める官民連携の戦略投資(令和9年度概算要求は約143.1兆円、うち「強く豊かな日本投資枠」は約12.2兆円)が具体化するにつれ、円安が落ち着き適正水準へ戻っていく可能性があるとの見方も出ています。もっとも、これは市場の一部の予測であり、そうなると約束されているわけではない点は押さえておく必要があります。
この4つを自分の生活防衛にどう活かすか、という視点で締めくくりたいと思います。円安・物価高のニュースに触れるたびに不安になるのではなく、「今回はどの指標が動いたのか」を確認する習慣があれば、家計の見直しや資産配分の判断材料として活用しやすくなるはずです。次に日銀の利上げのニュースを見たとき、あなたは「ペースが加速したかどうか」まで確認する習慣があるでしょうか。
7.まとめ:「秩序的」の一言に振り回されず、自分の生活防衛に活かすために 今回のG20アシュビル会談は、日米のやり取りが「円安を叱る場」から「アベノミクス卒業と高市ノミクスへの期待を確認する場」へと質的に変わったことを示す出来事であり、この変化を単純な安心材料として鵜呑みにするのではなく、日銀・GPIF・米国指標という具体的な観測ポイントを持って見守ることが、実用的な向き合い方だと私は感じています。
改めて振り返ると、ベッセント氏の「秩序的」という評価は、円安を「歓迎」しているのではなく「静観」しているに過ぎないというニュアンスの違いがありました。「アベノミクスが終わった」という評価の背景には、デフレ脱却の達成認定、高市ノミクスの特徴(株主重視・規制緩和・民間主導)への期待、日銀への迅速な利上げの後押し、債務比率引き下げという財政方針という4つの要因が重なっていました。また「米国が不満を持っている」という一部報道については、片山財務大臣本人が「具体的な要求は一切受けていない」と明確に否定しており、その受け止め方についても専門家の間で「前向きな変化」と「外圧の利用」という見方が分かれていることも確認してきました。
次に円相場のニュースに触れるときは、まず当局の発言が「静観」なのか「歓迎」なのかを区別すること、そして今回紹介した4つの指標(日銀・GPIF・米指標・金利差)のどれが動いたのかを確認すること、この2つの視点を持っておくだけで、同じニュースでも受け止め方が変わってくるのではないでしょうか。円安・物価高が構造的なもので簡単には解消しない可能性が高いという今回の整理は、資産形成や副収入源を複線化しておくことを考える、一つのきっかけにもなりうると私は感じています。
今回の記事を読んで、次に円相場のニュースを見るとき、あなたはまず何を確認したいと思いますか。 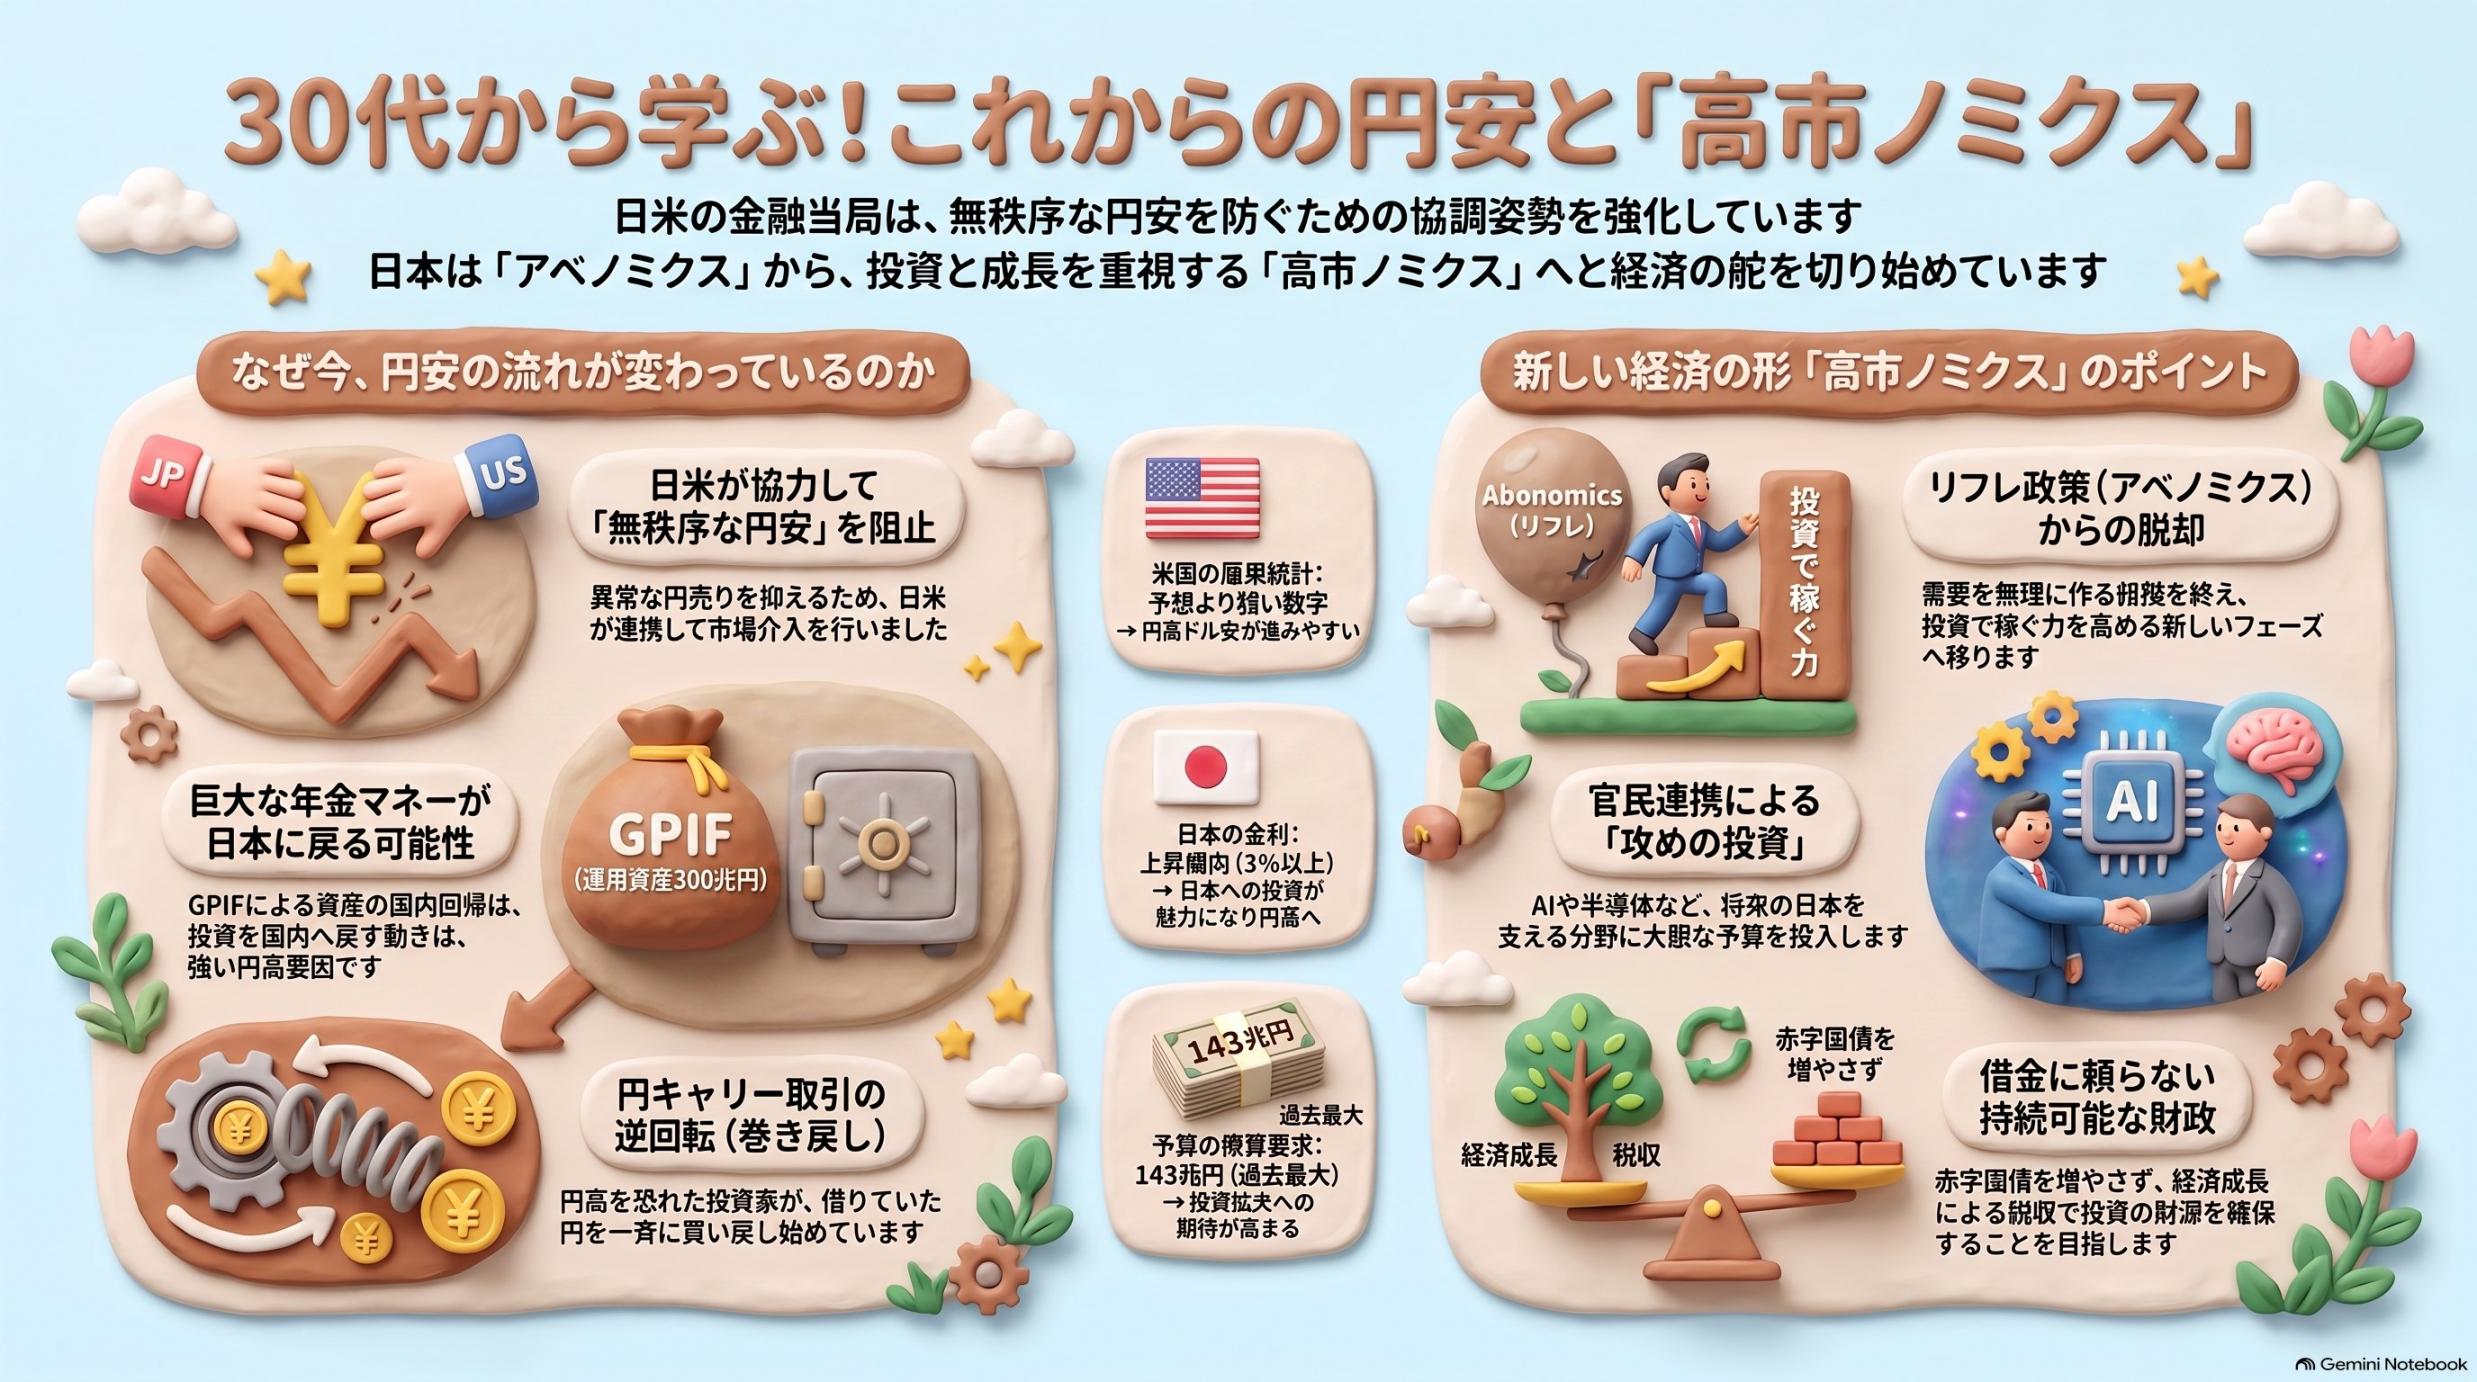 8.関連記事:日本の財政・金融政策をもっと深く知るための記事 今回の記事とあわせて読んでいただくと、円安の背景にある財政運営・金融政策のつながりが、さらに立体的に見えてくる過去記事を2本ご紹介します。 1)「国の借金1500兆円」は財務省の嘘?⭐️ 今回登場した「対GDP比債務残高の引き下げ」という高市ノミクスの財政方針の前提となる、日本の財政の実態を一次資料ベースで検証した記事です。
2)2027年、日本の財布はどっちに転ぶ?⭐️ 「債務残高対GDP比」という指標を軸にした財政運営の駆け引きを扱った記事で、今回のGPIF・財政方針の背景理解を補強してくれるのではないでしょうか。 この2本のうち、まず気になるのはどのテーマでしょうか。時間のあるときに、ぜひ読み比べてみてください。 *動画解説は ⭐️ 以上です。 |
|
| |