
|
2026/9/22
|
|
260922_Zモニター-社会的割引率と利上げ誘導疑惑 |
|
 社会的割引率4%と長期金利3%、この一致は偶然か ―日銀・Z誘導疑惑を検証する― *動画解説は ⭐️ 1.「4%」と「3%」、税金の物差しとあなたの貯金の利率が同時に動いた理由を考えたことはありますか 結論として、公共事業評価に使われる「社会的割引率4%」と、いま話題になっている「長期金利3%」という2つの数字が、令和9年度予算編成と日銀の利上げという別々のニュースの中で同時に浮かび上がってきたことに、私は単なる偶然以上の何かを感じずにはいられません。これが今日、皆さんと一緒に検証したいテーマです。 2026年8月末、各省庁の令和9年度概算要求がまとまりました。骨太の方針2026は、約20年据え置かれてきた公共事業評価の物差し「社会的割引率」(現行4%)の見直し方針を明記していました。同じタイミングで、9月1日には10年国債利回りが一時3.005%まで上昇し、約30年ぶりの高水準を記録しています。さらに個人向け国債の発行額は前年同期比84%増と急増しており、これは私たち自身の資産形成にも直結する話です。 今回の記事でやりたいのは、「日銀とZ(背後にいるとされる存在)が、社会的割引率4%に合わせる形で意図的に長期金利を誘導しているのではないか」という仮説を、事実と推測に丁寧に切り分けながら検証することです。「社会的割引率」と「長期金利」、この2つの言葉を最近同時に見聞きしたことはありませんか。 2.経産省の概算要求とZの利上げ——2つの「数字の動き」の正体をまず事実で押さえる 結論として、今回向き合うべき問題は、①経産省を含む各省庁の概算要求で社会的割引率4%がどう扱われたのか、②日銀の利上げ(9月18日)と10年国債利回り3%到達(9月1日)の間に実際どんな時系列関係があったのか、という2つの「数字の動き」を、まず事実として正確に押さえることだと考えています。 経済産業省は2026年8月末、総額7兆7,859億円という令和8年度当初予算の約2.5倍にあたる大規模な概算要求を公表しました。GX関連予算が大きく積み増されている一方で、経産省だけ社会的割引率に2%を適用し、他の省庁は4%のまま概算要求したのではないか、という声があります。ただし正直にお伝えすると、私が確認した限り、経産省の概算要求資料そのものには「社会的割引率」という語への直接の言及自体が見当たりませんでした。しかも総務省の政策評価の枠組み上、各省庁は歴史的に横並びで4%を参照してきた経緯があるため、「経産省だけ違う」という構図自体、そう単純ではないかもしれません。 もう一つの数字の動きが、長期金利です。10年国債利回りは、日銀の利上げ(9月18日)よりも前の9月1日時点で、すでに一時3.005%というピークをつけていました。この上昇の背景として報じられているのは、骨太の方針2026をめぐる財政悪化懸念、いわゆる「骨太ショック」です。「利上げされたから金利が上がった」という順番、実はあなたが思っているのと違うかもしれません。この時系列、気になりませんか。 3.「日銀とZが長期金利を誘導している」説、どこまでが事実でどこからが推測なのか整理する 結論として、「日銀・Zが社会的割引率4%に長期金利を近づけようとしている」という仮説は、現時点で制度的な裏付けを見出すことができず、むしろ両者は別の法令・所管・目的に基づく独立した2つの枠組みであることが確認できた、というのが正直なところです。 社会的割引率は、国土交通省・経済産業省など各事業官庁が公共事業の費用便益分析に用いる指標です。一方の日銀の政策金利は、日本銀行法と物価安定目標に基づく金融政策運営の手段であり、決定主体も法的根拠も目的もまったく別物です。骨太の方針2026の本文を直接確認しても、社会的割引率の見直し方針と金融政策への期待はそれぞれ別の箇所に独立して記載されており、両者を結びつける記述は見当たりませんでした。植田総裁も9月18日の会見で、利上げの根拠として中東情勢・AI需要・円安を挙げており、社会的割引率への言及は一切ありません。 さらに注意しておきたいのが、数字の「性質」の違いです。社会的割引率4%は歴史的に国債の「実質」利回りを参考にした値である一方、いま報じられている10年国債利回り3%は「名目」利回りです。仮にインフレ率を2%程度と見積もれば、実質ベースでは1%程度にしかなりません。名目と実質という異なる物差しを単純に並べて「近づいている」と評価すること自体、慎重になったほうがよさそうです。 なお、「経産省だけ社会的割引率に2%を適用し、他の省庁は4%のまま概算要求した」という点は、私が調べた範囲では一次ソースを特定できておらず、ユーザー提供情報のまま扱うべき区分だとお伝えしておきます。制度としては別物だと分かった今も、あなたはこの数字の一致を単なる偶然だと思いますか、それともまだ何か引っかかりますか。 4.長期金利3%到達の主因は「骨太ショック」——利上げより先に動いていた金利を検証する 結論として、10年国債利回りが約30年ぶりに3%台まで上昇した主因は、日銀の利上げそのものというより、骨太の方針2026をめぐる財政悪化懸念(骨太ショック)と、積極財政路線に対する市場の警戒だったと私は捉えています。 時系列を丁寧に追ってみると、骨太の方針2026の原案段階(2026年6月末)で、すでに長期金利は約29年8か月ぶりの高水準(2.900%)まで上昇していました。そして9月1日の10年利付国債入札で利回りが一時3.005%まで上がったのは、日銀の利上げ(9月18日)よりも2週間以上前の出来事です。中東情勢の悪化に伴う原油高・インフレ懸念も、複合的な要因の一つとして報じられています。実際、日銀会合前後(9月中旬)の10年国債利回りは、むしろ2.945〜2.985%とピークからやや下がった水準で推移していました。 「利上げが金利を押し上げた」のではなく、「財政不安が先に金利を押し上げていた」としたら、あなたの見方はどう変わりますか。一方で、この金利上昇局面を背景に、明確に裏付けられる事実もあります。個人向け国債の発行額が前年同期比84%増、上期として過去最高を記録し、ネット証券での販売額も4.4倍に拡大しているのです。次のセクションで、この「人気爆発」の裏側にある読者の本音を見ていきたいと思います。 5.個人向け国債は発行額84%増——"人気爆発"の裏で読者が今感じている期待と不安 結論として、今回のテーマに対する読者・国民の受け止め方は大きく2つに分かれており、一方には「金利が上がっている今こそ個人向け国債で資産を守りたい」という前向きな関心が、もう一方には「政府・日銀の裏で何か動いているのでは」という漠然とした不信感がある、というのが私の実感です。 個人向け国債の発行額は前年同期比84%増・上期として過去最高を記録し、ネット証券での販売額も4.4倍に拡大しています。若年層にも購入者層が広がっているという報道もあり、これはもう一つの収入源、あるいは守りの資産を模索する読者にとって見過ごせない動きではないでしょうか。「税金の物差し」である社会的割引率と、「自分の貯蓄先」である個人向け国債の利率が、同じタイミングで動いているように見える感覚には、多くの方が共感しやすいと思います。 一方で、この金利上昇局面は誰にとっても等しく追い風というわけではありません。住宅ローンを変動金利で利用している世代には負担増という側面があり、預金や個人向け国債を持つ世代にはプラスという側面がある、いわば世代間で明暗が分かれる構図があります。 Zモニターの読者の中には、「政府・日銀の裏に何かある」という視点に一定の親和性を持つ方も多いのではないかと感じています。私自身、頭ごなしにこの仮説を否定するつもりはありません。ただ、ここまで見てきた通り、制度的にはつながっていないという事実もセットでお伝えするのが、誠実な向き合い方だと思っています。あなたは今回の金利上昇局面を、個人向け国債のチャンスと感じますか、それとも漠然とした不安の方が大きいでしょうか。 6.「気になる一致」への向き合い方——社会的割引率と長期金利、これから何を監視すべきか 結論として、「日銀・Zが社会的割引率4%に長期金利を誘導している」と今この時点で言い切ることはできませんが、だからこそ私が提案したいのは、この「気になる一致」をそのまま放っておかず、社会的割引率の見直し動向と長期金利の推移という2つの数字を、今後も自分の目で定点観測し続けることです。証拠がないまま疑い続けるのも、証拠がないからと関心を手放してしまうのも、どちらも少しもったいないと私は感じています。 具体的に、私が今後チェックしていきたいと考えているポイントは4つあります。 1つ目は、令和9年度予算編成の最終決着です。年末に向けて予算案が固まっていく過程で、骨太の方針2026が掲げた社会的割引率の見直しが、実際に各省庁の予算・事業評価にどう反映されるか(あるいはされずに終わるか)は、財務省や各省庁が公表する予算発表資料で確認できます。 2つ目は、10年国債利回りの今後の推移です。9月1日につけた3.005%というピークから、日銀の次回以降の利上げ観測とどこまで連動していくのかは、日々の金融ニュースの中で追いかけられるポイントです。 3つ目は、個人向け国債の金利・発行条件の変化です。変動10年・固定5年・固定3年、それぞれ特徴が違いますので、今後金利がどう動いていくかをまず知っておくことは、自分に合った預け先を考えるうえでの土台になるのではないでしょうか。 4つ目は、国土交通省など他省庁で進んでいる社会的割引率見直し議論の行方です。直近20年の国債実質利回りの平均が1%に満たないというデータを根拠にした「1%案」も参考値として示されていますので、本当に4%が維持されるのか、それとも下がっていくのかは、注目しておく価値があると思います。 この4つの監視ポイントのうち、あなたが次に自分でチェックしてみたいのはどれですか。 7.「誘導」の証拠はなかったが、疑問を持ち続ける価値はある——今回の検証で分かったこと 結論として、今回の検証で分かったのは、「日銀・Zが社会的割引率4%に長期金利を誘導している」という制度的な証拠は見つからなかったものの、個人向け国債の人気急増という新しい事実は明確に裏付けられたこと、そして「気になる一致」への疑問を持ち続けること自体には意味がある、ということです。 改めて整理すると、「経産省だけ社会的割引率に2%を適用し、他の省庁は4%のまま概算要求した」という点は一次ソースが確認できず、ユーザーの問題意識のまま留めておくべき情報でした。「利上げで長期金利が3%まで押し上げられた」という順番についても、実際には骨太ショックによる財政悪化懸念が利上げより先に金利を押し上げていたというのが実情です。一方で、個人向け国債の発行額が前年同期比84%増、ネット証券での販売額が4.4倍に伸びているというのは、はっきりとしたデータで裏付けられる事実でした。そして肝心の「社会的割引率と長期金利が誘導されている」という中心仮説は、両者が別の法令・所管・目的を持つ独立した制度であること、参照している利回りの性質(実質と名目)が異なることから、制度的な裏付けは見出せませんでした。 「証拠がない=完全にデマ」と切り捨てるのも、「証拠がなくてもやはり怪しい」と決めつけるのも、私はどちらも急ぎすぎだと思っています。2つの数字の一致が気になるという感覚そのものは、決して的外れではありません。だからこそ、今後も社会的割引率と長期金利、この2つのニュースを見比べながら、自分の頭で考え続けることに意味があるのではないでしょうか。この記事を読んだあと、あなたは次に「社会的割引率」と「長期金利」、どちらのニュースを先に確認したいですか。 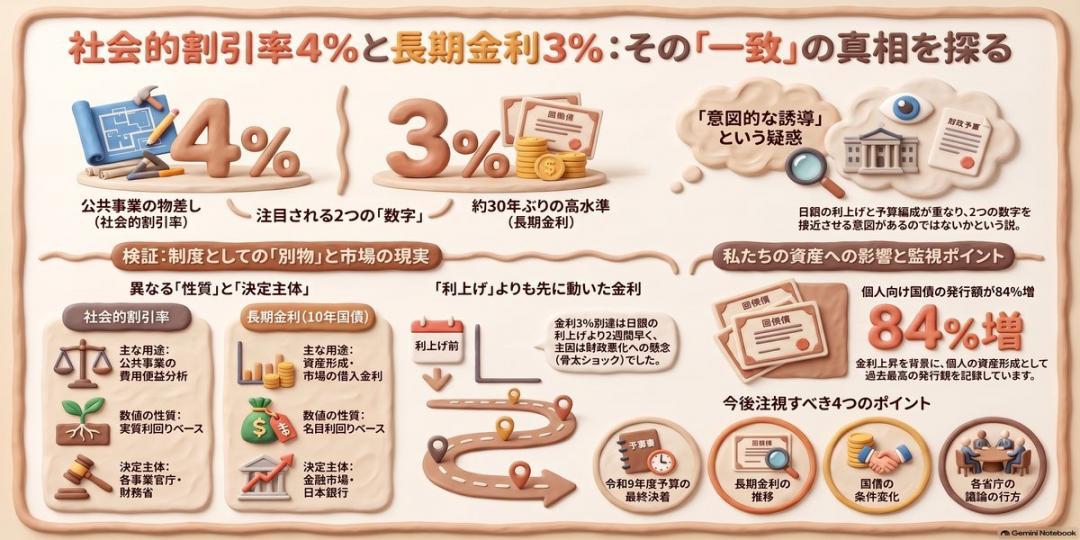 8.あわせて読みたい、社会的割引率と日銀利上げのこれまでの流れが分かる3記事 今回の検証記事とあわせて読んでいただくと、「社会的割引率」と「日銀の利上げ」という2つのテーマがそれぞれどう積み上がってきたのかが、さらに立体的に見えてくる過去記事を3本ご紹介します。 1)「高市政権の看板政策、年末までに間に合うのか—社会的割引率見直しの 『タイムリミット』を検証する」⭐ 社会的割引率4%の制度的な背景・所管・見直し議論の経緯を扱った回です。今回の記事で押さえた経産省の概算要求の話は、この回で確立した土台をそのまま踏襲しています。 2)「日銀1.25%利上げ、『予防』は正しかったのか —三重野・速水の教訓から検証する」⭐ 日銀の9月18日利上げの決定内容・根拠を一次情報で検証した回です。今回確認した「骨太ショックが利上げより先に長期金利を押し上げていた」という時系列は、この回の内容を延長したものになっています。 3)「日銀が今、利上げ観測を出すのは高市政権への裏切りだ —歴史が示す拙速な引き締めの代償」⭐ 利上げ観測がそもそも生まれた時点での歴史的教訓を扱った回です。今回のテーマの背景理解を補ってくれます。 *動画解説は ⭐️ 以上です。
|
|
| |