
|
2026/9/21
|
|
260921_こっそり若返る習慣-動ける黄金の10年 |
|
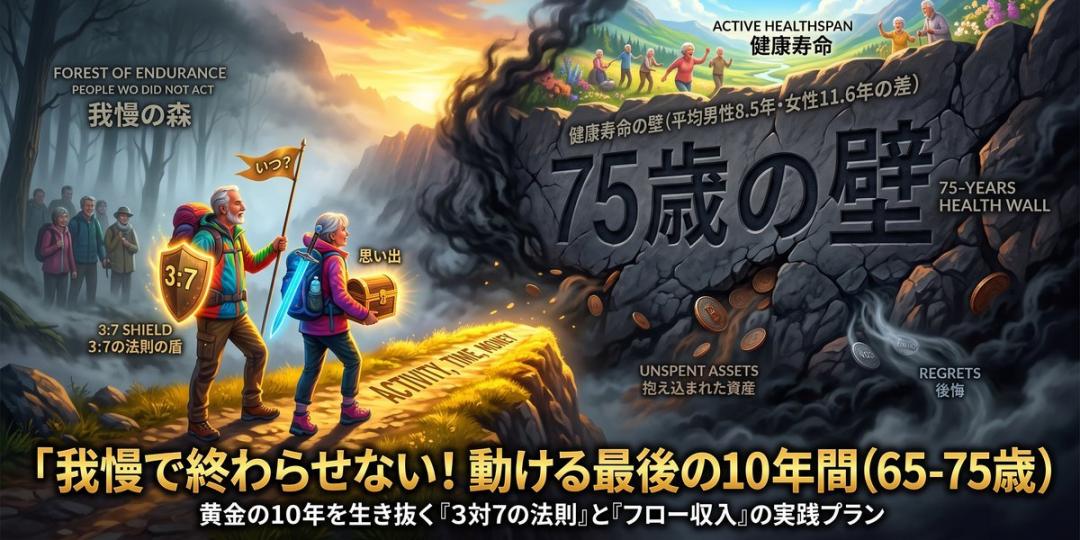 65歳から75歳、"動ける最後の10年"を我慢で終わらせないために *動画解説は、こちらから→⭐️ 1."動ける最後の10年"、あなたは指折り数えたことがありますか? 人生には「身体的に自由に動ける」「時間がある」「使えるお金がある」という3つの条件が、初めて、そして一度きりそろう時期があります。それが65歳から75歳までの10年間です。この10年を、私は「動ける最後の10年(黄金の10年)」と呼んでみたいと思います。 考えてみてください。若い頃は体力も時間もあるのにお金がない。働き盛りの40代・50代はお金があっても時間がない。そして65歳を過ぎて仕事を退くと、ようやく体も時間もお金も、初めて同時にそろう時が訪れます。でも、その状態がずっと続くわけではないかもしれません。 これは「自分の親が今まさにこの時期を生きている」という話であると同時に、「自分自身もいずれ迎える」話でもあります。あなたは、節約や貯蓄を頑張っているつもりが、実は人生で一番大事なはずのこの10年間を、我慢だけで通り過ぎてしまっているかもしれません。あなたの親、あるいはあなた自身にとって、その"黄金の10年"はいつ訪れるでしょうか。もう始まっているのか、それとも終わりに近づいているのか、一度立ち止まって考えてみませんか。 2.健康寿命と平均寿命の差、"動ける期間"は思ったより短いという事実 結論から言うと、健康寿命と平均寿命の間には、男性で約8.5年、女性で約11.6年もの差があるとされています。つまり人生の終盤には、自由に自分の意思だけでは動けない期間が、一定程度存在する可能性が高いということです。 厚生労働省の発表によると、2025年時点の平均寿命は男性81.35年、女性87.33年(女性は41年連続で世界1位)。一方で、直近(2022年時点)の健康寿命は男性72.57年、女性75.45年とされています。同じ2022年時点のデータで比較すると、平均寿命と健康寿命の差は男性で約8.5年、女性で約11.6年にのぼります。「まだ元気だから大丈夫」というその"まだ"は、平均で見るとそう長くは続かないのかもしれません。 さらに、介護が必要になった親の平均年齢は75歳という民間データもあります。要介護認定率も65〜69歳では2.9%であるのに対し、70〜74歳になると5.8%まで上昇するとされていて、65歳以上の7人に1人、85歳以上では2人に1人が介護サービスを利用しているとも言われています。もちろんこれはあくまで平均・確率の話であり、個人差は大きいでしょう。それでも「75歳前後」から何らかの制限を抱え始める人が目に見えて増えていくという傾向は、押さえておいて損はないと思います。「まだ元気だから」と思っているその期間は、いったいあと何年続くと思いますか。 3."3対7の法則"は理論なのか、それとも一つの体験談なのか 先に正直にお伝えしておくと、これから紹介する「3対7の法則」という考え方は、私が学術的な研究として確認できたものではありません。ある方から聞いた体験談・寓話に近いものとして扱うのが誠実だと考えています。一方で、「65歳から75歳が人生の黄金期である」という大きな枠組み自体は、複数の専門家が独立に指摘している、それなりに根拠のある老後設計論のようです。 「3対7の法則」というのは、やりたいことを「一人でもできること(3割)」と「相手がいること(7割)」に分けて考えるという発想です。この分類の出典を私なりに調べてみましたが、同一の枠組みを唱える一次情報や学術研究は見つけられませんでした。ですのでこれは「確立された理論」というより、「一つの体験談として参考になる考え方」として紹介させてください。 一方で、「65〜75歳が黄金期」という大枠については、経済ジャーナリストでファイナンシャル・プランニング技能士の酒井富士子氏がAll Aboutで同様の趣旨を提言しているほか、日本老年学会・日本老年医学会も2017年に、高齢者の定義を65歳以上から75歳以上へ見直すべきという提言を出しています。複数の独立した情報源が似た方向性を示しているという点は、一定の裏付けと言えそうです。聞いた話を「なるほど、そうなんだ」で終わらせず、その裏付けを確認したことはありますか。この先、この「3対7の法則」がどう具体的な行動につながるのか、少し気になってきませんか。 4.なぜ日本人は"黄金の10年"を使い切れないのか。貯め込む心理の正体 結論から言うと、多くの人は「動けるうち」に資産を使い切れていない可能性があります。内閣府の「令和6年度経済財政白書」によると、家計金融資産の中央値は65歳以降も高止まりを続け、85歳を過ぎてもほとんど取り崩されていないというデータがあるのです。 具体的には、60歳以上の高齢者が国内純貯蓄の74.9%、およそ4分の3を保有しているという民間試算もあります。経済アナリストの野尻哲史氏は「一生懸命貯めたお金を使わず、亡くなる瞬間の資産額が人生のピークになる」という日本人の傾向を指摘しています。せっかく貯めたお金を、結局ほとんど使わないまま人生を終えてしまう人が少なくないのかもしれません。 なぜこうなるのでしょうか。SOMPOインスティチュート・プラスの分析では、年金や利子配当などの「日常の収入の範囲内」で生活しようとし、それを超えて資産を取り崩すことに強い抵抗を感じる「心理的な収支の赤字」を避ける傾向が、一因になっている可能性が指摘されています。単なる我慢強さや倹約意識だけでなく、「使うこと自体への怖さ」が背景にあるのかもしれません。 これに関連して、リクルートワークス研究所の坂本貴志氏は、大きな貯蓄(ストック)そのものよりも、「月10万円程度の継続的な収入(フロー)」があることの方が、定年後の満足度を高める鍵になりうると論じています。あなたにとって「使えない」のは、本当にお金が足りないからでしょうか。それとも"使うのが怖い"からでしょうか。この問いは、案外根が深いのかもしれません。 5."使い切る"べきか"備える"べきか。老後資金をめぐる国民のホンネ 結論としては、老後資金に不安を感じている人は65.6%にのぼる一方で、人生の終わりに感じる後悔は「お金を使いすぎたこと」よりも「挑戦しなかったこと」「大切な人との時間を後回しにしたこと」だという声も根強くあります。この二つの立場は、どちらも簡単には切り捨てられません。 慎重派の声には、それなりの重みがあります。お金のデザイン社の調査では、老後資金に「不安」と答えた人が65.6%、女性50代に限ると82%を超えるとされています。退職後の夫婦世帯を想定した試算では、貯蓄2,400万円があっても86歳で資産が底をつくケースがあるとも言われており、75歳以上の医療費・介護費の負担やインフレによる目減りリスクを考えれば、備えを優先したいと考えるのは自然なことだと思います。 一方で、別の角度からの声もあります。オーストラリアの緩和ケア看護師、ブロニー・ウェア氏は、終末期の患者たちから聞き取った「死ぬ瞬間の5つの後悔」を著書にまとめており、その中には「働きすぎなければよかった」「友人と連絡を取り続ければよかった」という声が含まれています。これは統計調査ではなく、一人の看護師が多くの患者から聞き取った共通パターンという性質のものですが、示唆的ではあります。また、コーネル大学のトーマス・ギロビッチ氏らの研究では、旅行などの「経験」への支出は、モノへの支出よりも幸福度が長く持続しやすいという知見が繰り返し報告されているようです。 「使い切れ」と単純に煽るつもりはありません。ただ、不安への備えと、後悔しないための行動を、どう両立させればいいのかは、多くの人にとって悩ましい問いのはずです。あなたが死ぬときに後悔するとしたら、「使いすぎたこと」と「我慢しすぎたこと」、どちらが怖いですか。この問いへの一つの答えとして、冒頭で触れた「3対7の法則」が、どうヒントになりうるのか。ここから先で、その具体的な中身と、私が学んだ実践の仕方をお伝えしていきます。 6."相手がいること"から先に。3対7の法則と"いつにする?"の実践プラン 「やりたいことは、相手がいることから先に済ませる」——私はこの考え方を、ある方から聞いたことがあります。この方(仮に安一さんとしておきます)は75歳を過ぎて施設に入居した際、動けなくなってからの時間を、かつて実行した思い出の写真を眺めることで「宝の山」に変えていたそうです。学術的に検証された理論ではなく、あくまで一人の体験談として受け止めていただきたいのですが、その中身には汎用性のあるヒントが詰まっていると私は感じています。 考え方自体はシンプルです。まずやりたいことをすべて書き出し、二つに分けます。旅行、家族や友人との交流、お世話になった恩師への訪問、思い出の宿への宿泊など、「自分以外の誰か・何かの都合に左右されること」が全体の7割。読書、写真整理、趣味、散歩など「一人でもできること」が3割。安一さんはこの7割の方から先に済ませることを勧めていたそうです。 なぜかというと、「締め切り」は自分だけでなく相手側にもあるからです。友人が認知症で記憶を失うかもしれない。誰かが突然の病や事故で倒れるかもしれない。通い慣れた宿が廃業するかもしれない。かわいがっていた孫も、いずれ成長して一緒に遊んでくれなくなるかもしれない。しかも厄介なのは、こうした「締め切り」は予告なく訪れ、知らせが届くのはいつも締め切りが過ぎたあとだということです。前のセクションで触れた健康寿命のギャップも、この「予告のない締め切り」の一つと言えるかもしれません。 では、具体的に何をすればいいのか。実践プランとして私がおすすめしたいのは、次の3つです。 ・「そのうち」という言葉をやめて、「いつにする?」と自分に問いかける ・やりたいことをリストにして、「相手がいること」に印をつける ・貯蓄の中に、我慢せず使うための予算枠をあらかじめ意識的に作っておく ここでもう一つ、大事な土台の話をさせてください。前のセクションで触れた坂本貴志氏の知見によれば、大きな貯蓄額そのものよりも、月10万円程度の続く収入(フロー)があることの方が、定年後の満足度を高める可能性があるとのことでした。「使うのが怖い」という心理的な赤字をやわらげてくれるのは、貯蓄残高の大きさよりも、細くても続く収入源なのかもしれません。今のうちに、もう一つの収入源を持っておくことは、将来の黄金の10年を我慢せずに過ごすための下準備にもなり得るのではないでしょうか。 そして、これは老後だけの話ではないと私は思っています。「そのうち副業を始めよう」ではなく「いつから始める?」と問い直すこと。この言い換えは、今のあなた自身の一歩にも、そのまま使えるはずです。あなたのやりたいことリストの中で、"相手の都合"に左右されるものはいくつありますか? 7.黄金の10年を後悔なく生きるために、今日からできること ここまでお伝えしてきたことを整理すると、結論はひとつです。体力・時間・資金がそろう10年間は思っているよりずっと短く、節約だけを優先してしまうと「使えなかった、やらなかった」という後悔につながりかねません。 健康寿命と平均寿命の差は男性で約8.5年、女性で約11.6年。75歳を過ぎるころから要介護リスクは目に見えて上がっていくというデータがありました。一方で、家計金融資産は65歳以降も高止まりを続け、85歳を過ぎてもほとんど取り崩されないというデータもあります。多くの人が、動けるうちに資産を使い切れていない可能性がある、ということです。 だからといって、「今すぐ全部使い切ってください」と煽るつもりはありません。老後資金への不安は65.6%もの人が感じているという、根の深いテーマでもあるからです。私がお伝えしたいのは、「相手がいることから先に済ませる」という優先順位づけが、不安への備えを崩さないまま後悔を減らすための一つの手段になりうる、ということです。 そしてその土台になるのが、大きな貯蓄よりも、細くても続くフロー収入かもしれません。安心して使えるお金の流れがあれば、黄金の10年を我慢せずに過ごしやすくなる可能性があります。 「そのうち」と先延ばしにしていることを、今日「いつにする?」と決めてみませんか。 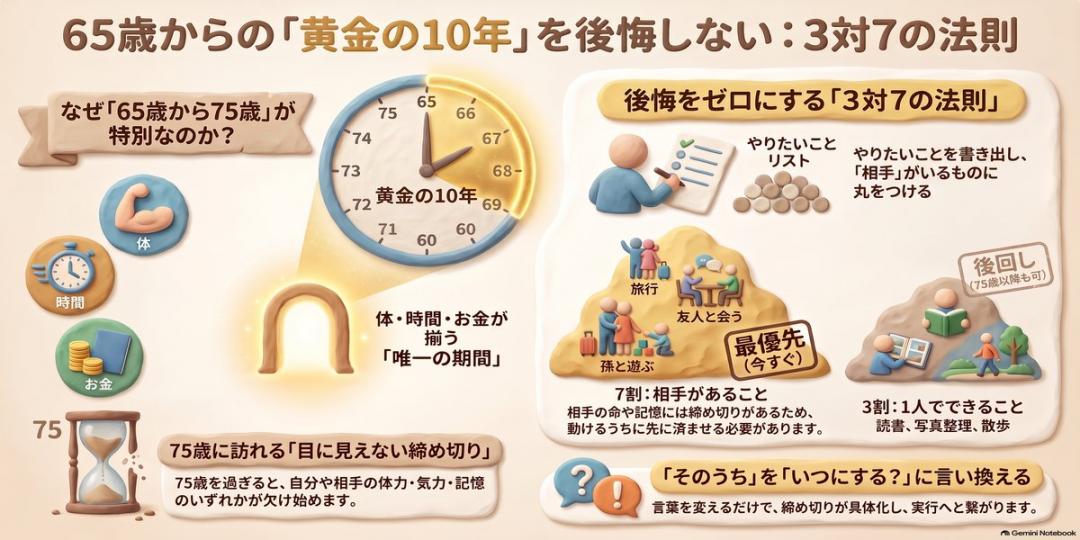 8.あわせて読みたい、"こっそり若返る"ための関連記事 老後の時間・お金の使い方は、日々の健康習慣や「先延ばしをやめる」という考え方とあわせて読むことで、より具体的な行動につながりやすくなります。今回のテーマと関連の深い記事を3つ選びました。 1)「いつか」が招く残酷な結末-60代から始める後悔しないための「今日」の過ごし方⭐ 「そのうち」を「いつにする?」に言い換えるという今回の実践プランと、根っこの部分でつながる内容です。60代からの「今日」の過ごし方を先延ばしにしないためのヒントをまとめています。 2)四つんばいでも立てなかった高齢者が歩き出した -医学的に証明された筋肉回復メソッド⭐ 「動ける最後の10年」を少しでも長く保つには、体そのものの土台づくりも欠かせません。何歳からでも体は変わりうるという視点は、黄金の10年をどう過ごすかという今回のテーマとも重なります。 3)「年だから」その不調は筋肉のSOS? -サルコペニアを打破し、一生歩ける体をつくる習慣⭐ 健康寿命と平均寿命の差を縮める鍵の一つが、筋肉量の維持だと言われています。「一生歩ける体」を目指す習慣は、黄金の10年を我慢せず楽しむための足腰の土台にもなるはずです。 次に気になるのは、今日の過ごし方の見直しと、体づくり、どちらでしょうか。気になったものから、あわせて読んでみてください。 *動画解説は、こちらから→⭐️ 以上です。
|
|
| |