
|
2026/9/2
|
|
260902_Zモニター-令和9年度予算案 |
|
|
令和9年度予算はなぜ143兆円を超えるのか? ー「60年ルールを見直せば財源が生まれる」の真相を、令和8年度予算の実績から確かめてみませんかー
*動画解説は ⭐️ 1.「AI・半導体に上限なし」——130兆円超えの令和9年度予算、この数字をどう受け止めますか 令和9年度(2027年度)予算は今、各省庁が要求を出し財務省がそれを査定していく「概算要求」の段階にあり、総額は130兆円を超え、4年連続で過去最大を更新する見通しになっています。しかもAI・半導体・経済安全保障という分野には、上限を設けない「強く豊かな日本」投資枠まで新設されました。今回はここを出発点にして、一緒に考えていきたいと思います。 直近に成立したばかりの令和8年度予算も、一般会計総額122兆3,092億円と過去最大を更新したばかりでした。そこからさらに総額が膨らむ見通しだと聞くと、「一体どこまで増え続けるのか」と感じる方も少なくないと思います。「上限を設けない投資枠」という言葉も、歯止めが利かなくなるのではという漠然とした不安につながりやすいですよね。 その一方で、SNSなどでは「60年償還ルールを見直せば、防衛費などの財源が出てくる」という主張を目にした方もいるのではないでしょうか。分かりやすくて、つい飛びつきたくなる話です。ただ、130兆円という数字もこの財源論も、実はまだ確定していない部分と、すでにはっきりしている部分が混ざっていると私は感じています。 あなたは「AI・半導体には上限を設けない」というニュースを見たとき、期待と不安、どちらが強く動きましたか。この記事では、その両方をいったん整理しながら、令和9年度予算をめぐる数字の"正体"を一緒に確かめていきたいと思います。
2.60年償還ルールを見直せば、本当に新しい財源が生まれるのか——令和8年度予算の"両建て構造"から検証する 結論から言うと、60年償還ルールを見直しても新たな財源は生まれません。これは直近に成立した令和8年度予算の会計構造(両建て構造)から導かれる、専門家の間でも争いの少ない計算に近いものです。 そもそも60年償還ルールとは何かというと、発行した建設国債を60年かけて完済していく仕組みのことです。公共インフラの平均耐用年数が約60年であることに由来していて、制度の起源をたどると日露戦争期の外債発行にまでさかのぼります。当時、海外の投資家に「日本はきちんと返す国だ」という安心感を与えるために、高橋是清らが整えた仕組みだと言われています。 令和8年度予算の国債費は31兆2,758億円でした。このうち債務償還費は約14〜16兆円ほどが歳出に計上される一方、歳入側の「公債金」にも同じくらいの金額が計上される「両建て」構造になっています。償還のために積む分と、借り換えのために借りる分が、ほぼ同時に帳簿の両側に現れる仕組みだと考えると分かりやすいかもしれません。 この構造を踏まえて小黒一正氏(法政大学)が試算したところ、60年ルールを80年ルールに変更しても、償還費は見かけ上4兆円ほど減る一方、財政赤字(公債金収入から債務償還費を引いた額)はルール変更の前後でほとんど変わらないという結果が出ています(試算例では19.3兆円が19.6兆円になる程度)。歳出が減れば、それに応じて新規国債の発行も自動的に減るため、新たな財源は1円も生まれない、というのが小黒氏の見立てです。 一方で服部孝洋氏は、財源創出にはならないとしつつも、市場参加者の間で実効的な財政規律として認識されにくい点や、予算・国債制度を不必要に複雑にしている副作用がある点を挙げ、「制度の簡素化」という観点でなら見直しに一定の合理性があるという、少し違う角度の整理も示しています。 この構造的な論点は、令和8年度限りの話では終わりません。令和9年度の予算編成でも、同じ会計構造の上で同じ議論が繰り返される可能性が高いと私は見ています。もし「見直せば30兆円出てくる」という話を聞いたら、あなたはすぐに信じますか。それとも、一度計算の中身を確かめたいと思いますか。
3.「130兆円超」はまだ確定額ではない——概算要求と決定予算、数字の"信頼度"を見極める 結論として、令和9年度予算の「130兆円超」はあくまで概算要求段階の見通しであり確定額ではありません。一方、令和8年度予算の122兆3,092億円や国債費31兆2,758億円といった数字は、財務省の予算資料に基づく確定した実績値です。同じ「予算の数字」でも、時期によって"確からしさ"はかなり違うということを、まず押さえておきたいと思います。 情報の階層を整理すると、①財務省の予算資料に基づく令和8年度の確定実績(一次情報)、②令和9年度概算要求の見通し数字(政府の要求段階の数字で、年末の査定で変動しうる)、③小黒一正氏・服部孝洋氏といった専門家の分析(検証可能な二次情報)、④SNS上の「埋蔵金」論(政治的な主張の色が強い情報)、という順で信頼度が変わってきます。 もう一つ気になるのが、令和8年度実績の「28年ぶりの黒字化」という数字です。土居丈朗氏(慶應義塾大学)は、この計算の整合性そのものに疑問を投げかけているようです。ただし具体的な中身は氏の有料記事の先にあるようで、私自身まだ詳しく検証しきれていません。ここでは断定を避け、「計算に疑問を呈する専門家もいる」という程度の紹介にとどめておきたいと思います。 また、「日本だけが元本償還分を一般会計に計上している特殊なルールだ」という主張も見かけましたが、これは国会議員のX投稿が根拠になっているものでした。政治的な発信であることは一言添えておいた方が、鵜呑みにせずに済むと思います。 令和9年度予算については、まだ査定前で数字が動く段階です。この記事の中でも、令和9年度の総額や黒字化の有無などを確定した事実であるかのように書かないよう、私自身も気をつけたいと思っています。あなたが普段ニュースやSNSで数字を見るとき、それが「決まったこと」なのか「見通し・要求段階」のことなのか、意識したことはありますか。
4.財政は"G7で一番改善"なのに、予算総額は膨らみ続ける——その3つの理由 結論として、IMFのデータでは日本の財政はG7の中で最も改善が見込まれているにもかかわらず、令和8年度から令和9年度にかけて予算総額が膨らみ続ける背景には、「金利上昇」「少子高齢化」「AI・半導体への戦略投資拡大」という3つの要因が重なっていると考えられます。 IMFの2026年4月版フィスカル・モニターによると、日本の債務残高対GDP比は2031年にかけてG7の中で最も改善する見通しとされていて、ある試算では約14ポイントの低下が示されています。対照的に米国は+18ポイントと悪化する見通しです。日本の好転要因としては、①インフレ率上昇による名目成長、②堅調な名目GDP成長、③税収の増加という3点が挙げられていて、実際に税収は2020年度の60.8兆円から2026年度見込みで83.7兆円へと、6年間で20兆円以上増えています。「日本の財政はもう限界だ」というイメージとは、少し違う一面ですよね。 ただ、これで安心できるとは言い切れません。1つ目の理由は金利上昇です。令和8年度予算の国債費31兆2,758億円のうち、利払い費は過去最高の13兆371億円に達しました。IMF自身も「日本の国債利回りは高水準にあり、他国へ波及する可能性がある」と警告しています。 2つ目は少子高齢化です。社会保障関係費は令和7年度の38.3兆円から令和8年度は39.1兆円へと増加していて、団塊世代が全員後期高齢者となった後の「ポスト2025年問題」への対応が本格化する中、自然増が続く構造になっています。この流れは令和9年度でも同様に見込まれています。 3つ目はAI・半導体への戦略投資の拡大です。令和8年度予算のAI関連予算は5,027億円と、前年度から2.5倍超に増えました。そして令和9年度の概算要求では、上限を設けない「強く豊かな日本」投資枠が新設され、この分野への投資がさらに拡大する構えを見せています。 「財政はG7で一番改善する」と聞いて安心する気持ちと、「予算は4年連続で過去最大」と聞いて不安になる気持ち、あなたはどちらが強いですか。実態は単純な「安心」でも「危機」でもなく、その両方が同時に進んでいる、というのが正直なところだと私は感じています。
5.積極財政派と慎重派、そして経済学者も割れる「政府支出は経済を押し上げるのか」論争 結論として、60年ルール見直しの是非をめぐっては積極財政派と慎重派がはっきり対立しており、さらに「政府支出が経済成長を後押しするのか」というより根本的な学術論争でも、専門家の意見は割れています。 見直しを推す立場(自民党の一部・積極財政派)は、60年ルールは日本特有の慣行であり財政の柔軟性を縛っている、廃止や延長によって防衛費などの財源を確保できると主張しています。「30兆円の埋蔵金」論(髙橋洋一氏など)も、この延長線上で語られることが多いようです。一方、慎重派・反対派(財務省や多くの財政学者)は、新たな財源は生まれず、むしろ市場の信認低下を招きかねないと批判しています。中野剛志氏のように、「日本は財政法4条により、米国やドイツと同水準の財政規律の枠組みをすでに持っている」として、完全償還への固執自体が国際的に見て特異だと論じる立場もあります。 さらに厄介なのが、「政府がお金を使えば経済は良くなるのか」というもっと根っこの部分の論争です。朴勝俊氏(関西学院大学)は、政府支出とGDPの関係を統計的に検証した研究で、2008年以降の日本のデータでは「GDPから政府支出への逆方向の因果関係は確認されなかった」という結果を示しています。ただしこれは、あくまで逆の因果が確認されなかったという消去法的な結果であって、「政府支出がGDPを押し上げる効果が積極的に証明された」というところまでは言い切れません。この点について柿埜真吾氏は、相関と因果は別問題であること、朴氏が用いた「グレンジャー因果性」という手法は予測力の向上を示すに過ぎず真の因果関係を意味しないこと、長期的には供給制約の方が決定的な要因になりうることなどを挙げて、方法論そのものに反論しています。つまり、経済学者の間でもこの論点にコンセンサスは得られていない、というのが正確なところなんです。 こうした対立構造は、令和8年度予算だけの話では終わりません。令和9年度の概算要求から年末の査定にかけても、同じ構図で議論が繰り返されると私は見ています。大事なのは、どちらが正しいかを無理に決めつけることよりも、「専門家でも意見が割れている=単純な答えはない」という事実そのものを知っておくことだと感じています。 「政府がもっとお金を使えば景気は良くなる」という意見と、「使いすぎれば将来世代にツケが回る」という意見、あなたはどちらの立場に近いと感じますか。
6.「総額」より見るべき指標——債務残高対GDP比という考え方と、令和9年度予算の"見どころ" 結論から言うと、これから令和9年度予算のニュースを判断する軸としては「総額がいくらか」ではなく「債務残高対GDP比が改善していくかどうか」という指標に注目することが、IMFの分析とも整合的で実用的だと私は感じています。一緒に確認していきましょう。 ここでまず押さえておきたいのは、この指標転換や「攻めと守りの両立」という考え方が、日本政府がすでに確定させた方針ではなく、あくまでIMF(国際通貨基金)という第三者機関からの提言だという点です。2026年4月のフィスカル・モニターでIMFは、①将来のショックに備えて財政バッファー(財政の余力)を再構築すること、②今は需給ギャップがプラスでインフレも安定しているという「機会」を活かし、急激な引き締めではなく段階的に財政を調整していくこと、③AI・科学技術などへの戦略的な投資は、既存支出の合理化とセットで進めるべきであること、④市場環境の安定を保ちながら慎重に進めることを提言しています。「攻め」だけでも「守り」だけでもなく、両方を同時に進めるべきだという整理ですね。 この「攻め」の部分は、すでに数字として表れ始めています。直近に成立した令和8年度予算のAI関連予算は5,027億円と前年度の2.5倍を超え、半導体・AI関連は1兆2,390億円と前年度当初の3.7倍に膨らみました。さらに令和9年度は現在、財務省の査定を控えた概算要求の段階ですが、AI・半導体・経済安全保障分野に上限を設けない「強く豊かな日本」投資枠が新設され、総額は130兆円を超える見通しが示されています。ただしこれはあくまで各省庁が「これだけ使いたい」と要求した段階の数字であり、年末の予算編成を経て実際にいくらになるかはまだ確定していません。この段階の数字を「決まったこと」として受け止めてしまうと、実際の姿とズレてしまう可能性があることは、覚えておきたいポイントです。 とはいえ、この流れを手放しで歓迎してよいかというと、そうとも言い切れません。戦略投資がどれだけ増えても、既存の支出を見直す「合理化」が伴わなければ、それは単なる歳出の膨張、いわゆるばらまきになってしまう可能性があるからです。予算総額が過去最大を更新するたびに「財政悪化への懸念」が併せて報じられるのは、この懸念があるからだと考えられます。攻めの数字だけを見て安心するのではなく、守りとセットで評価する視点を持ちたいところです。 では、あなた自身がこれから年末にかけての令和9年度予算のニュースに触れるとき、何を確認すればよいのでしょうか。私がおすすめしたいのは、次の3点をチェックする習慣です。ひとつ目は「その数字は概算要求段階なのか、それとも査定を経た確定額なのか」を確認すること。ふたつ目は「総額がいくら増えたか」ではなく「債務残高対GDP比は改善しているかどうか」を確認すること。みっつ目は「戦略投資には、既存支出の合理化がセットになっているか」を確認することです。この3つの視点を持つだけで、130兆円という大きな数字に振り回されず、ニュースの中身を落ち着いて見極められるようになるのではないかと思います。 なお、AI関連予算がこれだけ急拡大しているという事実は、AIを使った副業や新しい収入源に関心があるあなたにとっても、国のお金の流れがどこに向かっているかを知る材料になりうるかもしれません。これがすぐに個人の収入に直結すると言い切ることはできませんが、頭の片隅に置いておいて損はない情報だと感じています。あなたはこれから、令和9年度予算をめぐる年末のニュースを、どんな視点で見ていきたいと思いますか。
7.予算のニュースを、不安ではなく判断材料に変えるために 結論として、令和9年度予算をめぐる一連のニュースは、「危機」か「安心」かの二択で受け止めるものではなく、すでに確定した事実と、まだ決まっていない数字、そして決着のついていない論争を分けて理解することが大切だと私は感じています。 ここまでの内容を、一度整理してみましょう。60年償還ルールを見直しても、直近に成立した令和8年度予算の両建て構造という会計の仕組みから、新たな財源は生まれません。一方で日本の財政は、IMFのデータによればG7の中で最も改善が見込まれているという、意外に知られていない事実もあります。それでも金利上昇と少子高齢化という構造的なリスクは残っていますし、「政府支出が経済を押し上げるのか」という論争は経済学者の間でも決着していません。そのうえで今後の判断軸としては「総額」ではなく「債務残高対GDP比」に注目し、AI・科学技術への戦略投資と既存支出の合理化を両立させる視点が現実的ではないか、というのがここまでの流れでした。そして令和9年度予算の「130兆円超」という数字自体、まだ概算要求段階であり、年末の査定を経るまで確定しないということも、あらためて押さえておきたいところです。 大きな数字を見るたびに不安になるのは、決してあなただけではありません。ただ、今日ご紹介した3つの視点——「その情報は一次資料なのか、それとも誰かの意見や要求段階の数字なのか」「債務残高対GDP比はどう動いているか」「攻めと守りは両立しているか」——を持っておくだけで、同じニュースの見え方はずいぶん変わってくるのではないでしょうか。 次に「予算130兆円超」というニュース見出しを目にしたとき、あなたはこの3つの視点のうち、どれを一番先に確かめてみたいと感じますか。一度立ち止まって考えてみることが、不安を判断材料に変える第一歩になるのではないかと思います。 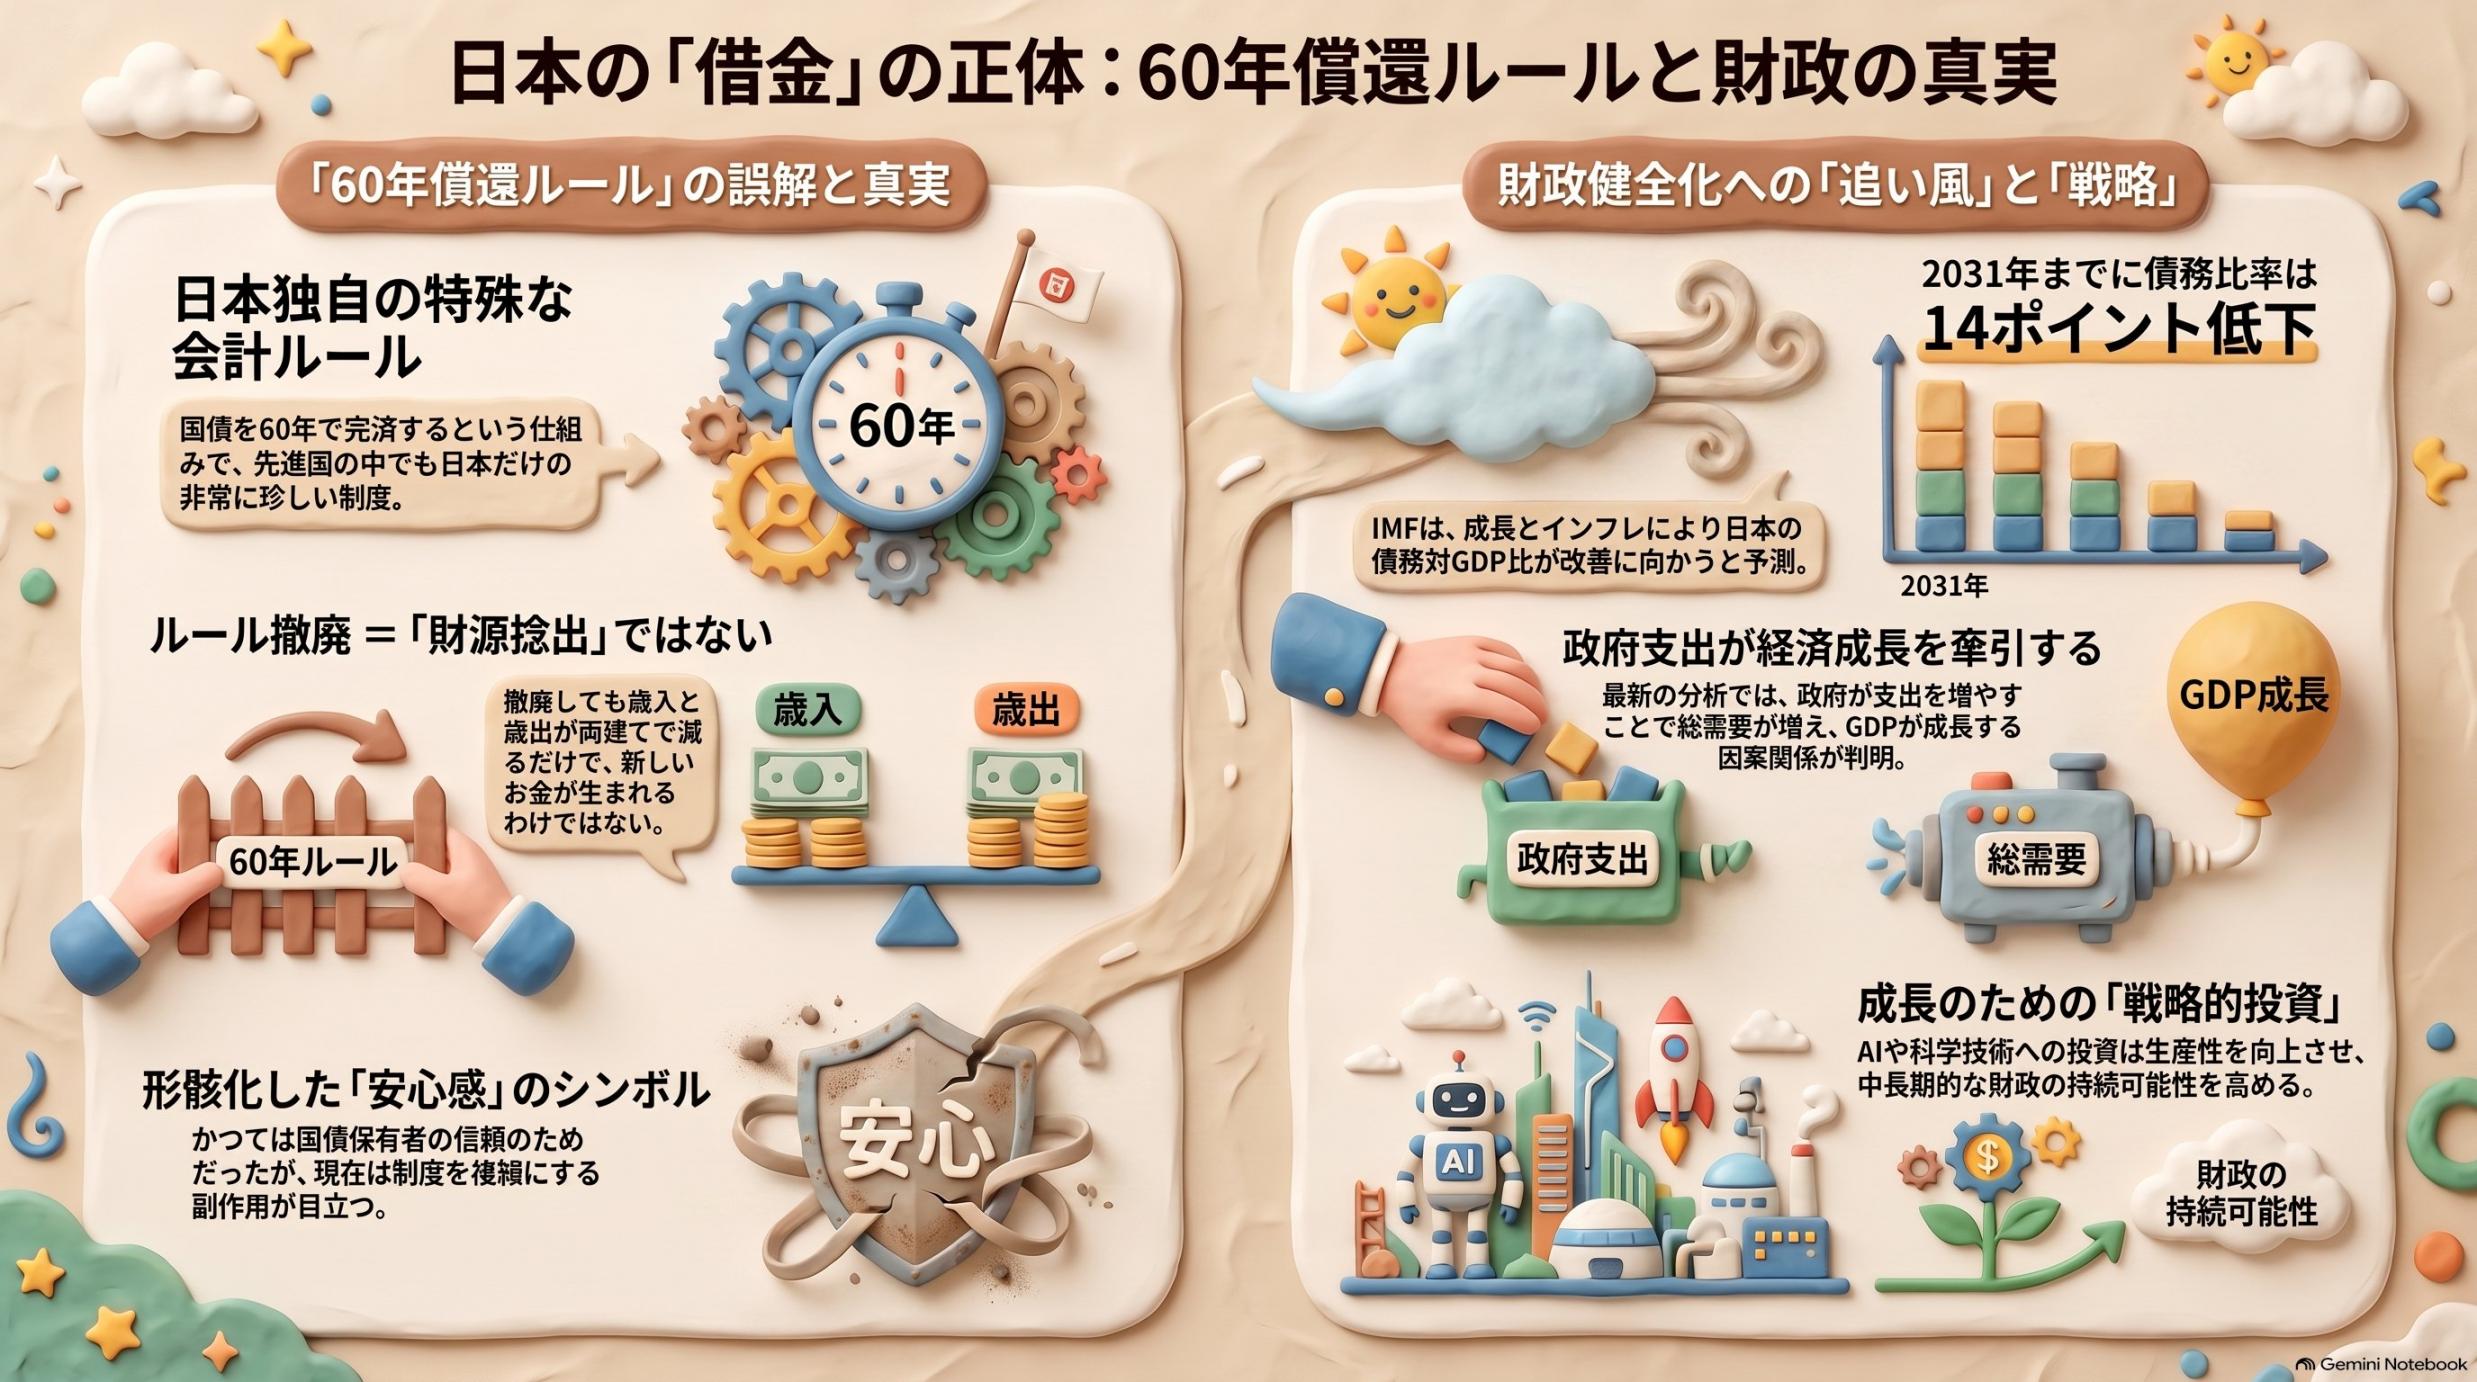 8.あわせて読みたい、令和9年度予算をもっと深く知るための4記事 今回の記事とあわせて読んでいただくと、令和9年度予算をめぐる財政論争がさらに立体的に見えてくる過去記事を4本ご紹介します。 1)「国の借金1500兆円」は財務省の嘘?——SNSの主張を一次資料で検証してみましたー⭐ 今回の記事でも触れた「一次資料をどこまで確認できるか」という姿勢を、国の借金という別の切り口から掘り下げた記事です。数字の出どころを確かめる習慣を、さらに補強してくれると思います。 2)「ワニの口理論」のワニは、まだいるのか?ー⭐ 60年償還ルールの見直し論やプライマリーバランスの黒字化など、今回と重なるキーワードを扱った記事です。過去の議論の延長線上に今の予算があることが、読み比べると見えてくるのではないでしょうか。 3)2027年総裁選挙財政攻防ー⭐ 「債務残高対GDP比」という指標を軸にした財政運営の方向性が、政治の舞台でどう争われてきたかを扱った記事です。今回の解決策の背景にある政治的な文脈を補ってくれます。 4)46年ぶりの委員長裁決は繰り返されるのか?ー⭐ 今回の記事が「財源はどこにあるのか」という財政構造の切り口だったのに対し、こちらは「その予算がどう国会を通っていくのか」という成立プロセスの切り口で書いています。あわせて読むと、令和9年度予算のニュースがより立体的に見えてくるのではないでしょうか。 *動画解説は ⭐️ 以上です。
|
|
| |