
|
2026/9/3
|
|
260903_Zモニター-円安圧力と対策 |
|
|
円安はいつまで続くのか? ー『2時間説教』報道の裏にあるアメリカの本音と、円高への現実的な道筋を考えてみませんかー *動画解説は ⭐️
1.「2時間も説教された」——このニュース、あなたはどう感じましたか 2026年9月、あるニュースが話題になりました。「ベッセント米財務長官が、5月に来日した際、片山財務相との夕食の場で2時間以上にわたって高市政権の経済政策への不満をぶちまけた」というものです。ニューヨーク・タイムズ(NYT)の報道をきっかけに、日本国内でも「説教」「叱責」という強い言葉とともに一気に広がりました。 「え、2時間も?」と、素直に驚いた方も多いのではないでしょうか。私も最初にこの見出しを見たとき、正直かなり引っかかりました。 でも実はこの一件、単発の出来事ではありません。2026年1月のダボス会議から、5月の訪日、6月の電話会談、7月末の日米協調為替介入、そして8〜9月のG20まで、ベッセント氏は繰り返し同じテーマ――日銀の利上げ、日本の積極財政、円安是正――を日本側に投げかけ続けてきました。 円安によるスーパーでの値上がりや、エネルギー価格の上昇を日々感じている方にとって、「アメリカの財務長官が、ここまで日本の政策に口を出せるものなのか」という素朴な疑問は、決して的外れではないと私は思います。 この記事では、この「2時間説教」報道の事実関係を整理したうえで、その情報がどこまで確かなものなのか、円安を生んでいる本当の構造は何なのか、そして最終的に円高へ向かう現実的な道筋はあるのか、順番に一緒に考えていきたいと思います。
2.ベッセント氏は片山大臣に、結局「何をどうしろ」と言っているのか 結論から言うと、ベッセント氏が一貫して求めているのは、大きく分けて「日銀の利上げ(金融引き締め)」「積極財政の見直し」「秩序だった為替への転換」の3点に整理できます。感情的にただ怒っているというより、繰り返し同じ要求を突きつけてきていると捉えたほうが実態に近いと感じています。 NYTが報じたところによると、5月の夕食会でベッセント氏は「なぜ高市首相の経済顧問は円安の利点ばかり説くのか」と問い詰め、日銀の利上げの遅さと「独立性の欠如」を追及したとされています。政府支出の拡大と低金利の維持という組み合わせが、資本の流出と円安を招いていると指摘した、とも報じられています。 この流れは9月に入っても続いています。9月1日、日本国債の長期金利が30年ぶりの高水準に達するなかで、ベッセント氏は片山氏・植田日銀総裁の双方と会談し、「決然とした(decisive)」金融引き締めを促したと伝えられました。 一方で、当の片山氏はどう受け止めているのでしょうか。実は片山氏自身は「日銀への利上げ圧力」という報道について「言い過ぎだ」と火消しに回っています。その一方で「協調介入は有益だった」とも述べており、日米が全面的に対立しているわけではなさそうです。 利上げしろ、財政を締めろと言われても、日本の政治・経済の事情を考えると、そう簡単に実行できるものだと思いますか? 次のセクションでは、そもそもこの「説教」報道自体、どこまで信頼できる情報なのかを確認してみたいと思います。
3.「2時間説教」は誇張なのか?NYT原文未確認とnote記事の指摘から考える 結論から言うと、「2時間説教」という報道の一次情報にあたるNYT記事の本文には、私自身、直接アクセスできていません。日本語メディアの転載・要約を経由した情報にとどまっており、見出しの強さをそのまま鵜呑みにするのは少し慎重になったほうがいいと感じています。 今回参照した情報源は、Yahoo!ニュース(FNN)やBloombergといった日本語メディア経由のものが中心で、Total News Worldの記事はサイトの証明書エラーで直接確認できませんでした。「NYTが報じたところによると」という伝聞の形にとどめておくのが正確な表現だと思います。 さらに気になる指摘があります。note上に投稿された記事(三崎圭吾氏)では、ベッセント氏のCNBCインタビュー原文を検証し、実際の発言趣旨は「政策をやり直せ」というより"continue"(=現在の路線の継続への期待)に近く、報道の解釈がやや誇張されているのではないか、という指摘がされています。同インタビューでは、アベノミクスを「目覚ましい成功」、高市首相を「素晴らしい仕事をしている」と評価する場面もあったとのことです。発言後のドル円相場の反応も、協調介入後の戻りの範囲内にとどまったとみられ、政策転換を強く迫るほどの内容ではなかった可能性もあります。 ただし、「介入だけでは不十分で、政策の裏付けが必要」という一般論はベッセント氏自身も述べているとされており、誇張とは言い切れない部分があることも公平に記しておきたいと思います。「説教」という強い言葉を目にした瞬間、出どころを確かめずにそのまま受け止めてしまっていませんか?
4.噂ではなくデータで見る、円安を生んでいる4つの構造的圧力 結論として、円安は単一の原因で説明できるものではなく、「日米金利差」「財政赤字と長期金利の上昇」「貿易・資本収支のねじれ」「投機筋の動き」という4つの構造的な圧力が重なり合って生まれていると整理できます。 まず日米金利差です。2022年以降の急速な円安の主因は、原油高や貿易赤字よりも金利差の急拡大にあったとする分析があります。9月17〜18日の日銀会合では政策金利を1.0%から1.25%へ引き上げる観測が強まっていますが、米国側の金利が高いままであれば金利差そのものは大きく残るため、これだけで円安が根本から解消するとは考えにくいという見方もあります。 次に財政です。高市政権の補正予算は17〜25兆円規模に達するとの観測があり、日本の長期金利は9月時点で30年ぶりの高水準(一時2.9%台)に達しています。城内経済財政相は「責任ある積極財政はむしろ円高圧力になる」と反論していますが、市場エコノミストの一部からは財政拡張への懸念も出ており、政府・与党内でも評価は割れています。 3つ目は貿易・資本収支です。「貿易赤字が拡大しているから円安になっている」という説明を聞いたことがある方も多いかもしれません。ただ実際には、経常収支は2026年度に32兆1220億円の黒字となり、3年連続で過去最高を更新する見通しとされています。つまり貿易収支は赤字傾向でも、経常収支全体では黒字基調ということです。その代わり、対外直接投資や新NISAを通じた海外投資信託の購入増などによって、資本収支側でお金が海外に流れ出ていることが円売り圧力を強めている可能性がある、という構造として理解しておくとよさそうです。 最後は投機筋の動きです。高市政権の拡張的な財政政策と、日銀の緩やかな利上げペースを材料にした投機的な円売りが、実需以上に相場を動かしている面があるとの分析もあります。 「貿易赤字が円安の主な原因」という単純な説明だけでは捉えきれない、もう少し複雑な構造があると知って、印象は変わりましたか?
5.ベッセント発言は「妥当な助言」か「アメリカの都合」か——分かれる見方 結論として、ベッセント氏の円安是正圧力については「妥当な指摘だ」とする見方と、「アメリカの都合ではないか」と懐疑的に見る見方の両方が存在します。ただし後者はあくまで状況証拠から導かれる推論であり、本人や政権による明言は確認できていない点は、はっきりさせておきたいと思います。 まず「妥当論」から見てみます。円安は日本の実質賃金の伸び悩みや輸入物価の上昇につながっており、日銀の対応の遅さを指摘する声は、日本国内のエコノミストの一部からも上がっています。また米財務省の「監視対象国」制度は、日本だけでなく中国・韓国・台湾・シンガポール・ベトナム・ドイツ・アイルランド・スイス・タイも対象になっている枠組みで、日本を狙い撃ちにしたものとは言い切れません。片山氏自身も「協調介入は有益だった」と述べており、日米が全面的に対立しているわけではなさそうです。 一方で「懐疑論」もあります。前のセクションで見た通り、「2時間説教」「政策をやり直せ」という報道表現には、原文のニュアンスから乖離した誇張の可能性が指摘されていました。ベッセント氏の「秩序を欠いた円安(disorderly yen)は米国の金利上昇リスクにつながる」という発言からは、米国自身のインフレ・金利環境を守りたいという実利的な動機も読み取れます。日本経済新聞は、対日協調介入の背景に、日本の税制運営に対する米側の思惑があったと報じています。 こうした材料を並べると、「トランプ政権のインフレ批判をかわすため、あるいは通商上のカードとして、日本に円安是正を求めているのではないか」という見方もできるのではないでしょうか。ただし、この因果関係を裏付ける政権内部の文書やベッセント氏本人の明言は見当たらず、これはあくまで状況証拠からの推論にとどまることを、改めてお伝えしておきます。 為替介入は「最後の切り札」であり効果は一時的とされているため、繰り返し介入や利上げを求めること自体が、根本解決にならない対症療法を日本に押し付けているだけ、という批判的な見方も一部にはあるようです。 あなたは、ベッセント氏の発言を「日本のためを思った助言」だと感じますか、それとも「アメリカの都合」だと感じますか? 円安を生んでいる構造がここまで複雑だとわかると、じゃあ実際にどうすれば円高に向かっていけるのか、気になってきませんか?
6.円高に向けた現実的な政策手段は何か——効果とコストを整理する 結論から言うと、円高に向かうための現実的な手段は「為替介入」「日銀の利上げ」「財政再建」「貿易構造の変化」の4つに整理でき、どれも効果と副作用のバランスを抱えているため、「これさえやれば解決する」という単純な特効薬は存在しないと私は考えています。一つずつ、効果とコストを確認していきましょう。 まず「為替介入」です。2026年7月30〜31日、日米は円買い方向としては28年ぶり、協調介入としては約15年ぶりとなる為替介入に踏み切り、1ドル=162円台後半から157円台まで、約5円の円高効果を生み出しました。ただし介入の効果は一時的だという評価が多く、過去には介入直後の円高が1か月ほどで元の水準に戻ってしまった例もあります。しかも円買い介入はドルを売る、つまり外貨準備を取り崩す行為でもあるため、実施できる回数や規模には限界があります。「最後の切り札」と呼ばれるのは、こうした事情によるものだと考えられます。 次に「日銀の利上げ」です。日米の金利差が縮小すれば円高圧力になりうるという理屈は分かりやすく、実際9月17〜18日の金融政策決定会合では、政策金利を1.0%から1.25%へ引き上げるとの観測が強まっています。ただし、アメリカの利下げペースが緩やかであれば、日本だけが多少利上げしても金利差そのものはあまり縮まらず、効果が限定的にとどまる可能性があります。加えて、急な利上げは既に30年ぶり高水準にある長期金利をさらに押し上げ、住宅ローン金利や企業の資金調達コストにも波及しかねません。「日銀が利上げすれば円安は解決する」と単純に考えていた方は、自分や家族の住宅ローン返済額への影響まで含めて考えたことはあるでしょうか。 3つ目は「財政再建」です。積極財政路線を見直し、歳出の規律を強めれば、市場からの信認が回復し、長期金利の落ち着きにつながりうるという見方があります。ただしこれは政治的にはかなり難しい選択でもあります。城内経済財政相は「責任ある積極財政はむしろ円高圧力になる」と反論しており、一方で市場エコノミストの間では「行き過ぎた財政拡張こそが円安・債券安を招いている」という声も上がっています。歳出拡大を求める国内世論や与党内の圧力との綱引きが続く限り、財政再建という手段は簡単には実行に移せないというのが実情ではないかと感じています。 最後に「貿易構造の変化」です。日本はエネルギー・原材料の多くを海外に依存しており、これが構造的な外貨需要(円を売ってドルなどを買う需要)を生み続けています。エネルギー自給率の向上や輸出競争力の強化は、中長期的には円安圧力を和らげる方向に働きうる手段ですが、即効性のある手段ではありません。 こうして4つを並べてみると、「即効性はあるが持続性に欠ける介入」と「持続的だが実行に時間のかかる利上げ・財政再建・貿易構造の変化」という対比が見えてきます。円安・物価高のニュースに触れるとき、今語られている手段が即効性を狙ったものなのか、それとも時間のかかる構造改革の話なのかを見分けるだけでも、ニュースの受け止め方はずいぶん変わってくるのではないでしょうか。
7.円安のニュースを、不安ではなく判断材料に変えるために 結論として、「2時間説教」というセンセーショナルな見出しの裏には、日米金利差・財政赤字・資本収支のねじれという複合的な構造があり、円高への道筋も単一の特効薬ではなく複数の政策手段の組み合わせとして理解しておくことが、これからの円安ニュースを読み解くうえで実用的だと私は感じています。 改めて振り返ると、「2時間説教」報道はNYT原文を直接確認できておらず、誇張されている可能性がある一方、ベッセント氏が求めてきた利上げ・財政見直し・秩序だった円高という要求自体は一貫していました。その動機を「米国内向けのアピールではないか」と見る向きもありますが、これはあくまで状況証拠にとどまる仮説であり、本人や政権による明言は確認できていません。そして円安は日米金利差・財政赤字・資本収支のねじれ・投機筋の動きという4つの構造的圧力が絡み合って生まれており、円高への手段もそれぞれ即効性と副作用のトレードオフを抱えています。 次に円安・為替のニュース見出しを見たとき、まずその情報が一次情報かどうかを確認する、そして今語られているのが金利の話なのか財政の話なのかを見分ける——この2つの視点を持っておくだけで、同じニュースでも受け止め方が変わってくるのではないかと思います。円安・物価高が構造的なもので簡単には解消しない可能性が高いという今回の整理は、資産形成や副収入源を複線化しておくことを考えるきっかけの一つにもなりうると、私は感じています。 今度「円安」というニュース見出しを見たとき、あなたはまず何を確認したいと思いますか。 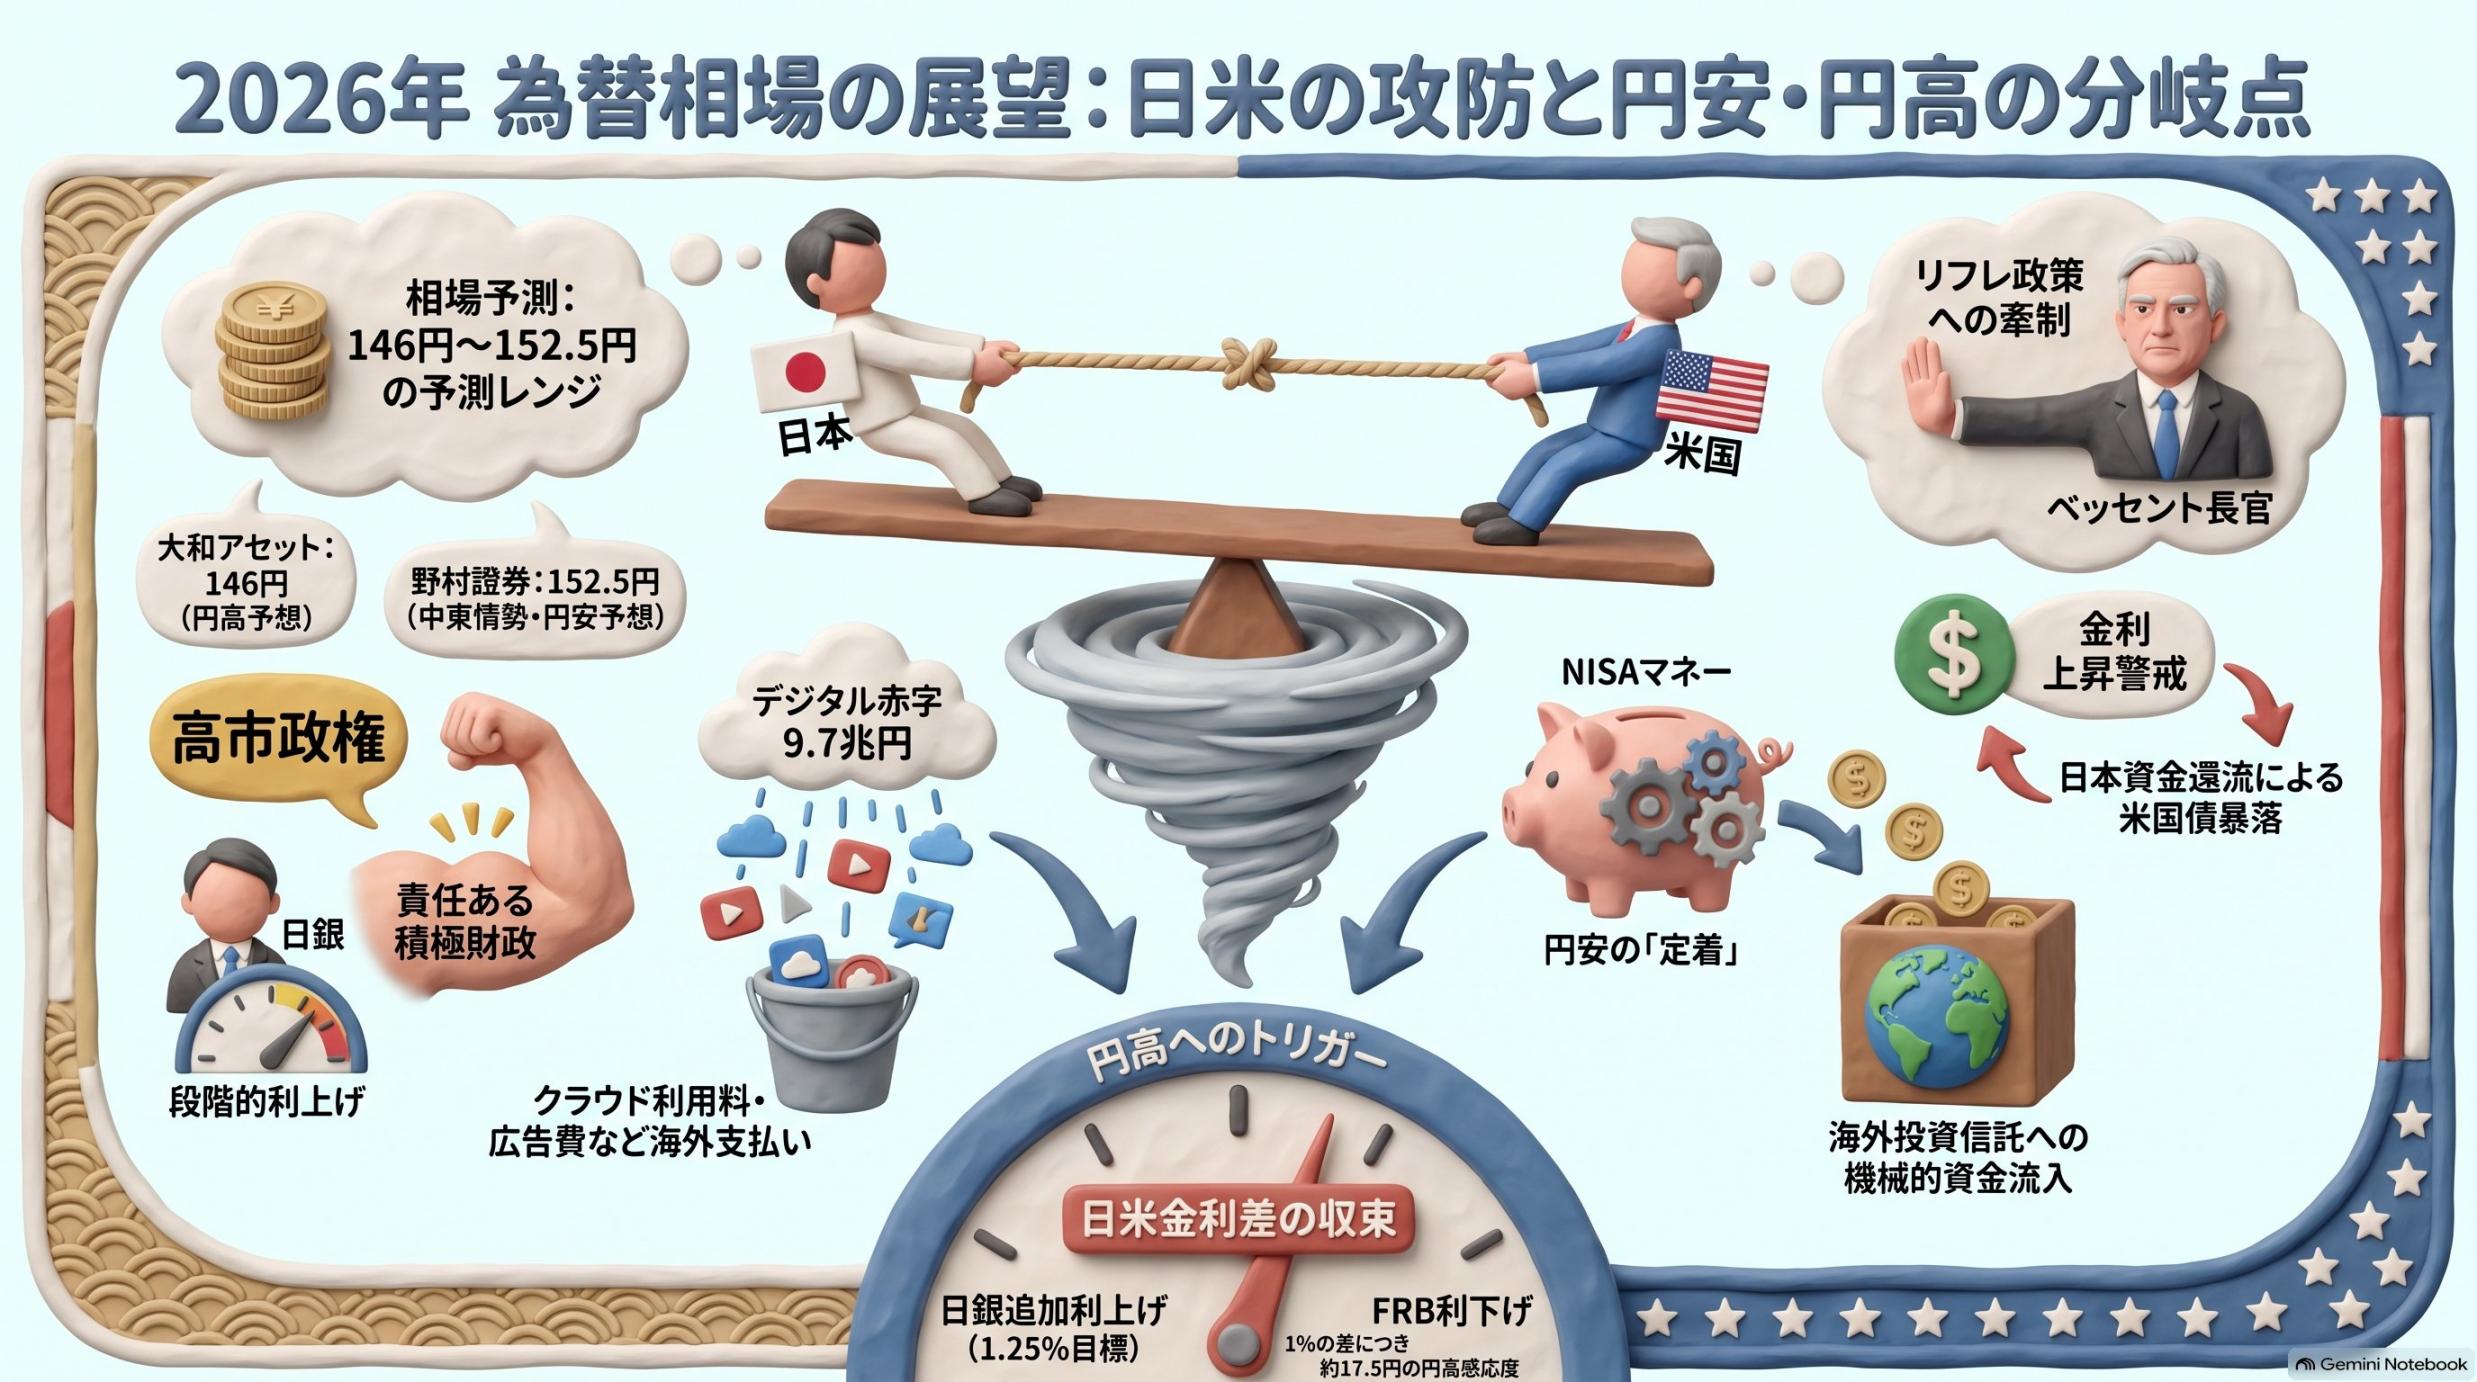 8.あわせて読みたい、日本の財政と経済政策をもっと深く知るための3記事 今回の記事とあわせて読んでいただくと、円安の構造的圧力の一つである「日本の財政運営」がさらに立体的に見えてくる過去記事を3本ご紹介します。 1)「国の借金1500兆円」は財務省の嘘? —SNSの主張を一次資料で検証してみました⭐️ 今回の要因分析で扱った「財政赤字・国債発行」というテーマを、一次資料まで遡って検証した記事です。円安圧力の一角を占める財政要因への理解を、さらに深めてくれると思います。 2)2027年総裁選挙財政攻防ー⭐ 「責任ある積極財政」をめぐる評価の分かれ方や、「債務残高対GDP比」という指標を軸にした財政運営の駆け引きを扱った記事です。今回の解決策セクションで触れた財政再建の難しさの背景を補ってくれるのではないでしょうか。 3)「ワニの口理論」のワニは、まだいるのか?⭐️ 歳出と歳入の差が生み出す財政赤字の構造を扱った記事で、今回整理した「財政赤字と長期金利の上昇」という圧力を、別の角度から捉え直す材料になると思います。 *動画解説は ⭐️ 以上です。
|
|
| |