
|
2026/9/6
|
|
260906_Zモニター-日銀利上げ観測とデフレ脱却の岐路 |
|
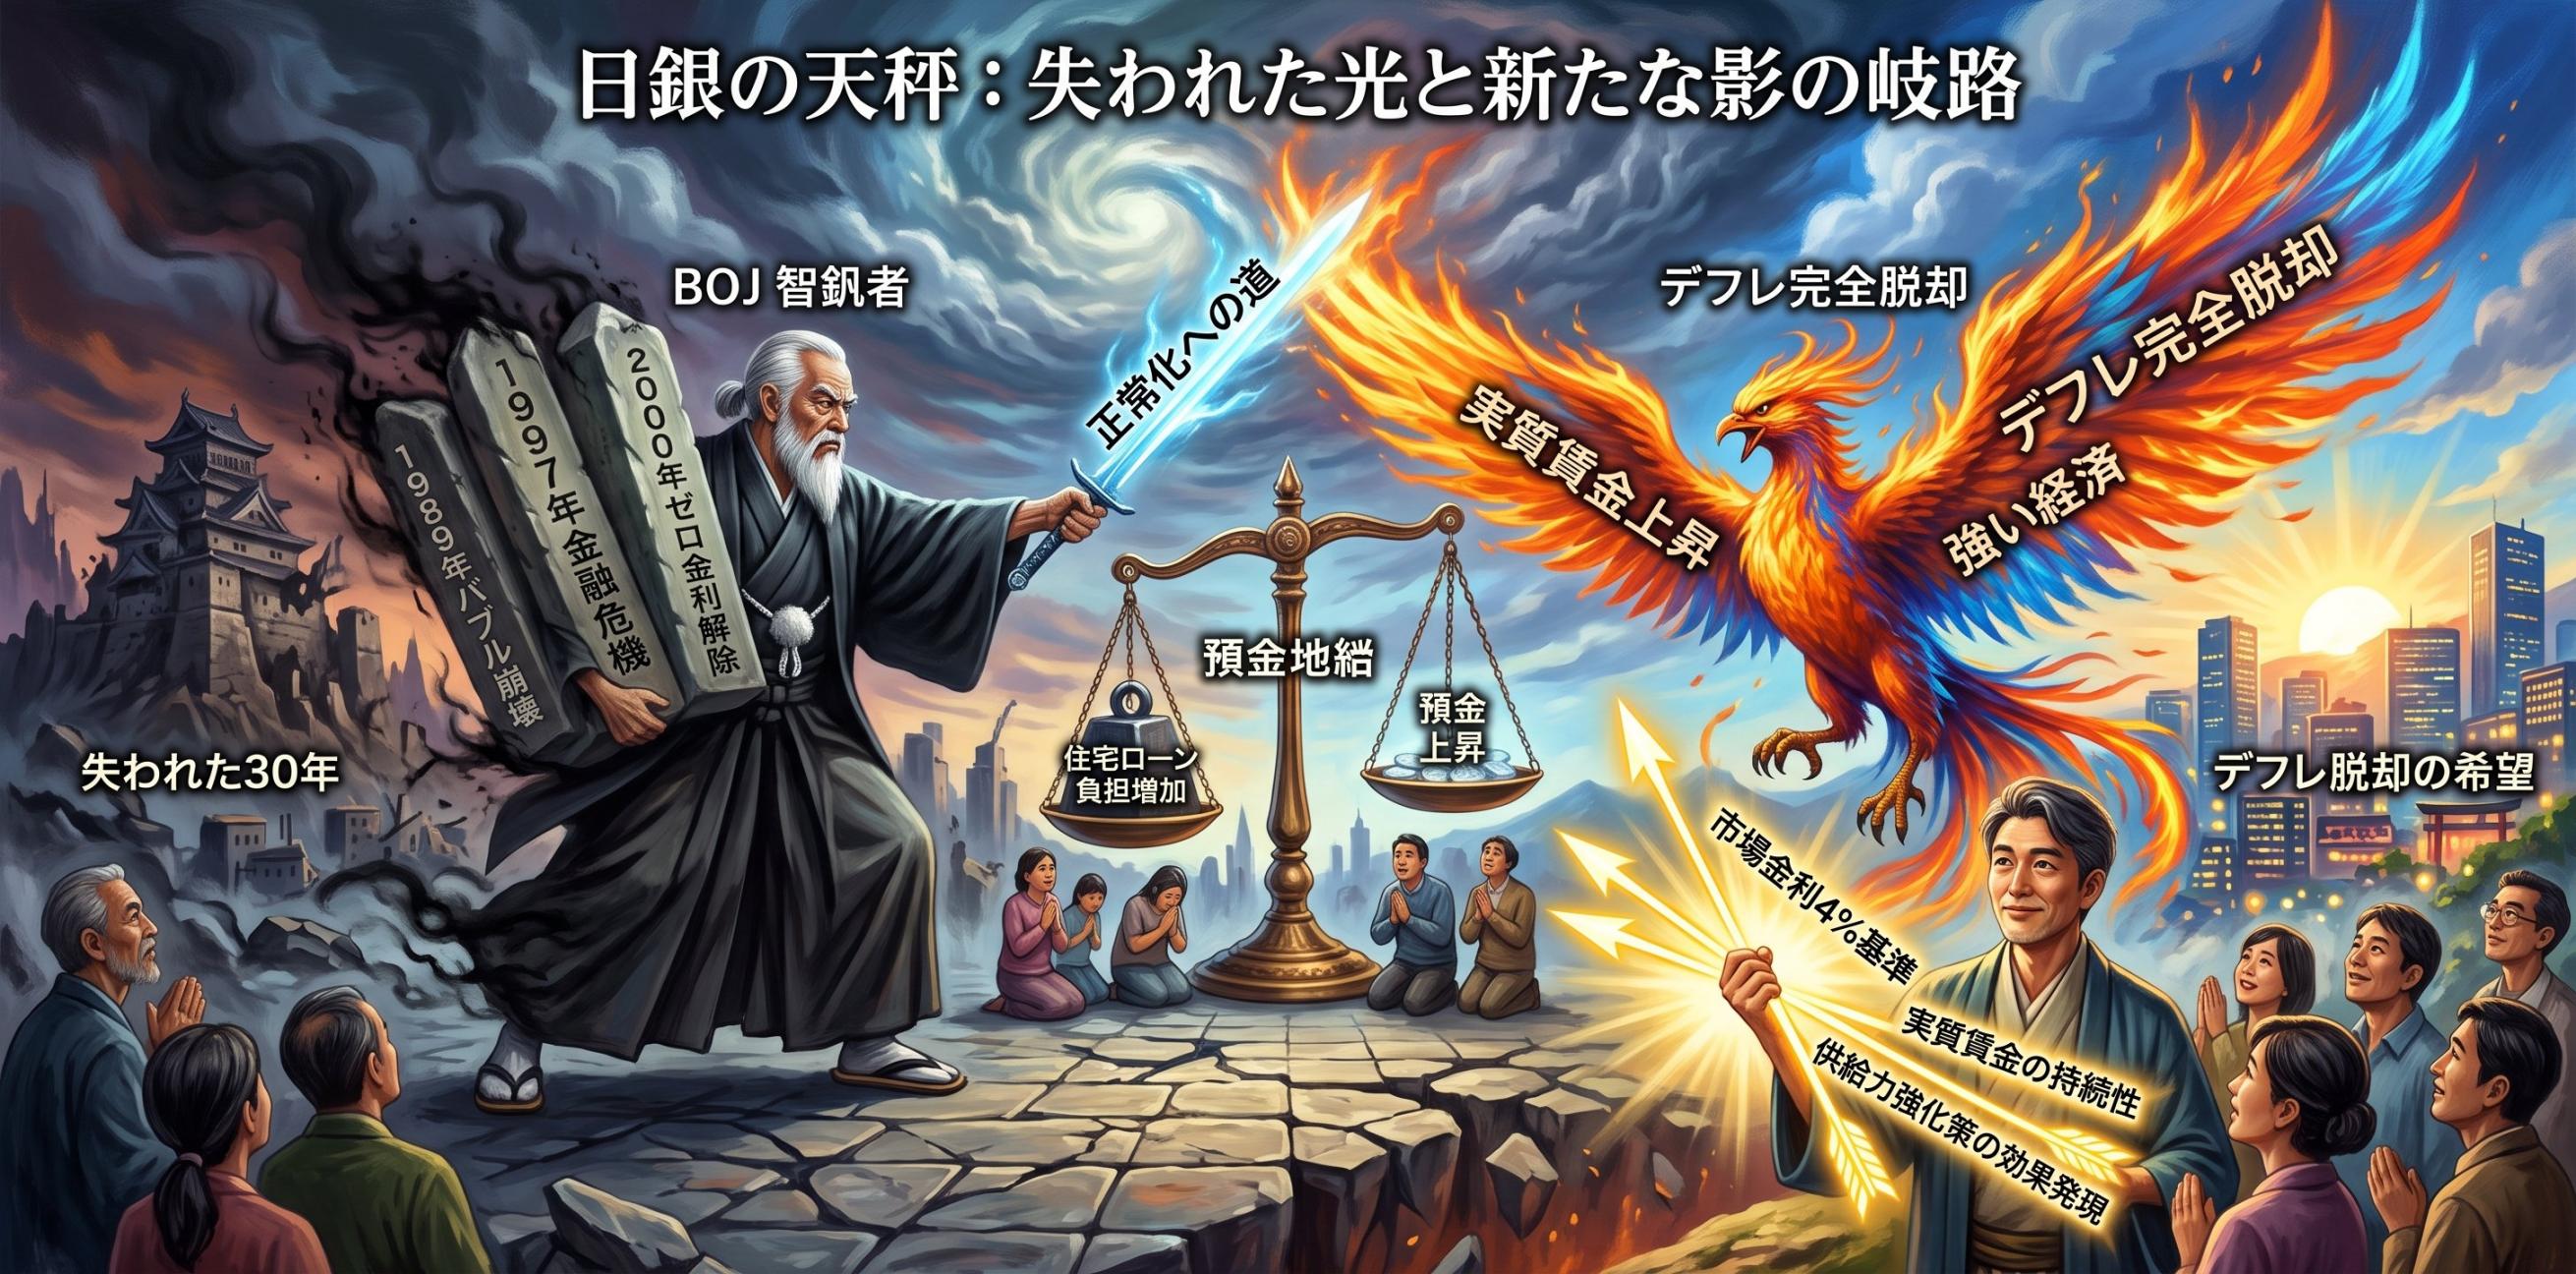 日銀が今、利上げ観測を出すのは高市政権への裏切りだ ―歴史が示す拙速な引き締めの代償― *動画解説は ⭐️ 1.日銀が「利上げ観測」を出した瞬間、あなたの住宅ローンと政権の未来が同時に揺れ始めます 結論から言うと、日銀が9月会合を含めて「毎回利上げを検討する」という観測を市場に流し続けること自体が、デフレ脱却の成果をようやく手にしかけている今の日本にとって、歴史が示す失敗のパターンと重なって見え、高市政権が目指す「実質賃金の上昇と強い経済の両立」という路線に水を差しかねないと私は感じています。 住宅ローンを変動金利で組んでいる方にとって、「利上げ」という言葉はまず負担増の不安として響くのではないでしょうか。大手銀行の変動金利は、2年前と比べて約2.8倍にまで上昇したという報道もあります。一方で、退職金や預貯金をまとまった形で持っている方にとっては、利上げは預金金利の上昇という嬉しいニュースにもなり得ます。同じ「利上げ」というニュースでも、あなたの立場によって聞こえ方はまるで違うはずです。 日銀はすでに2025年12月と2026年6月の2度にわたって利上げを実施しており、9月会合での追加利上げも市場でおよそ8割織り込まれているというのが今の現在地です。この記事でお伝えしたいのは「利上げ自体が悪い」という単純な話ではありません。焦点を当てたいのは、タイミングを誤ることが歴史的にどれほど重い代償を伴ってきたか、という一点です。 このあと、今の利上げ観測がどんな段階にあるのか、その前提とされる「政権への裏切り」という見方は本当に成り立つのか、過去の日本が同じ轍を踏んだ歴史、そして賛否それぞれの言い分と、順番に一緒に見ていきたいと思います。あなたにとって「日銀が利上げを検討する」というニュースは、住宅ローン負担増の不安でしょうか、それとも預金金利上昇への期待でしょうか。 2.利上げはもう「観測」の段階ではない――市場が8割織り込む9月会合の現実 結論から言うと、いま考えるべき問題は「日銀が利上げ観測を出すか出さないか」という段階はすでに過ぎており、「2025年12月・2026年6月と続いた利上げペースを、この先どこまで急いで積み増すか」という、より切実な段階に入っているという点だと私は考えています。 数字で振り返ってみます。日銀は2025年12月に政策金利を0.75%程度へ、2026年6月には0.75%から1.0%程度へと引き上げました。2026年7月の会合ではいったん据え置かれたものの、9月1日には植田総裁がG20後の会見で「利上げは9月を含め毎回の会合でしっかり議論する」と発言し、8月27日には氷見野副総裁も同様に「次回を含め毎回検討する」と述べています。こうした発言もあり、2026年9月会合での0.25%幅の追加利上げは、市場でおよそ8割織り込まれていると報じられています。 一方で、この利上げの土台になっている実質賃金は、まだ足元が固まったとは言えない状態にあります。2025年12月まで12か月連続でマイナスだった実質賃金は、2026年1月にようやく前年比+1.4%とプラスに転じ、3月も+1.0%とプラス圏を維持しました。ただし第一生命経済研究所は、政府による電気・ガス代の補助が効いている今は良くても、その補助が剥落する秋以降は物価次第で再び下振れするリスクがあると指摘しています。実質賃金がプラスに転じたというニュースを見て、あなたは「もう安心していい局面」だと感じますか。それとも「まだ脆い」と感じますか。 こうした中、高市政権は2026年の「骨太の方針」で積極財政・供給力強化の路線を打ち出し、財政健全化を最優先してきた財務省の伝統的な緊縮論との間に、構造的な緊張関係が生まれているとも報じられています。この記事が焦点を当てたいのは、まさにこの緊張関係の中で「タイミングを誤れば、歴史が示す通り深刻な代償を伴う」という視点です。 3.「利上げ観測=政権への裏切り」という前提、実は高市政権自身の立場とズレていないか 結論から言うと、「日銀が利上げ観測を出すことは高市政権への裏切りだ」という主張の前提を確かめてみると、高市政権自身が2025年末から2026年にかけて、利上げを一定程度容認する方向へスタンスを軟化させてきたという分析があり、この前提を単純に言い切ることは難しいかもしれないと、正直にお伝えしておきたいと思います。 時系列を追ってみます。2025年10月の就任会見の時点では、高市首相は積極財政・金融緩和の継続を強く打ち出しており、当時は「日銀の独立性に暗雲が立ち込めた」とまで評されていました。ところが野村総合研究所の木内登英氏のコラムによれば、高市政権が利上げを容認する方向へ転換してきた背景には、大きく3つの理由があると分析されています。1つ目は、利上げを牽制すること自体が円安・物価高を招き、物価高対策の効果を相殺してしまうという問題を政権側が認識したこと。2つ目は、2%の物価目標がまだ達成されていない中での利上げは「金融引き締め」ではなく「金融緩和の度合いを弱めるだけ」だという日銀側の説明を、政権が受け入れたこと。3つ目は、政府が金融政策に踏み込みすぎることは日本銀行法が定める独立性に反するという指摘を受け止めたこと、です。これに加えて、麻生派や日本維新の会が日銀の独立性尊重の立場を取っていること、米国側の期待も影響した可能性がある、とも木内氏は指摘しています。 ただし、これはあくまで野村総研の木内氏というエコノミスト個人による分析であり、高市政権の公式見解そのものではないという点は、留保として明記しておく必要があります。政権内部の意見が実際にどこまで一枚岩なのか、あるいは幅があるのかは、外部から完全に見通せるものではありません。 こうして見ると、「利上げ観測を出すこと=政権への裏切り」と単純な二項対立で語り切るのは、やや難しい面があるように私には見えます。それでも、と私は思うのです。政権内にも意見の幅があるかもしれない中で、それでも拙速な利上げ観測を急ぐべきではないと言えるとすれば、それはなぜなのか。この問いこそが、次のセクションで見ていく歴史の教訓につながっていきます。政権内にも意見の幅がある中で、それでも「今、利上げ観測を出すべきではない」と言えるとしたら、あなたはその理由をどこに見出しますか。 4.1989年・1997年・2000年――日銀が"引き締めのタイミング"を誤った3つの歴史 結論から言うと、過去に日本が金融引き締めのタイミングを誤った3つの局面――1989〜90年のバブル崩壊期の急速利上げ、1997年の消費増税と金融引き締めの重なり、2000年のゼロ金利解除――には、「基調判断を誤ったまま正常化を急いだ結果、その後より深刻な景気後退・デフレ長期化を招いた」という共通の構図があり、これこそが今回の拙速な利上げ観測を警戒すべき最大の理由だと私は考えています。 まず1989〜90年です。日銀は1989年5月から1990年8月までの約1年3か月の間に、公定歩合を2.5%から6.0%まで5回連続で引き上げました。同じ時期、大蔵省も「土地関連融資の総量規制」という行政指導を打ち出し、金融引き締めと信用収縮が同時に進みました。1989年末に史上最高値をつけた日経平均は年明けから急落し、マネーサプライの伸び率も急減速。この局面が、その後の不良債権問題や「失われた10年」の起点になったというのが、今では定説的な評価になっています。 次に1997年です。消費税率が3%から5%に引き上げられたのに加え、特別減税の打ち切りや医療費自己負担の引き上げも重なり、その年の家計負担増は合計で約8兆円に達したと言われています。直後の7月にはアジア通貨危機が発生し、11月には山一證券や北海道拓殖銀行といった大手金融機関が相次いで破綻する連鎖が起きました。GDPデフレーターは1998年からマイナスに転落し、その後長くマイナス基調が続くことになります。 そして2000年です。速水優総裁のもとで日銀は、消費者物価がなお下落する状況の中でゼロ金利政策を解除しました。政府は議決の延期を求めましたが、日銀はこれを否決して解除を断行します。ところがその直後から世界的に景気が後退し、日銀は翌2001年には再び利下げに追い込まれることになりました。この判断は「拙速だった」というのが、後年一般的な評価になっています。 3つの事例に共通しているのは、物価や景気の基調判断を見誤ったこと、あるいは財政の引き締めと金融の引き締めが重なってしまったこと、そして「正常化」を急いだ結果として、その後より深刻な景気後退やデフレの長期化を招いてしまったことです。もっとも、これらはあくまで事後的に振り返って初めて分かる評価であり、当時の政策判断者たちも、その時点では正しい判断のつもりで動いていたはずだという点には留意が必要だと思います。後から振り返れば失敗に見えることでも、渦中にいるときにはそう見えない、という後知恵バイアスの怖さは、この3つの歴史からも学べることの一つではないでしょうか。 今の状況を振り返ると、実質賃金の脆さ、米国からの利上げ圧力、政権と財務省の対立構造という3つの条件が、当時とどこか重なって見える部分があります。3つの歴史を振り返って、あなたは今の状況が「同じ轍」に近いと感じますか。それとも「今回は違う」と感じますか。 5.利上げ容認派と慎重派、意見が真っ二つに割れる理由――あなたはどちら派ですか 結論から言うと、日銀の利上げをめぐる意見は、円安是正や独立性尊重を重んじる「容認派」と、歴史の教訓や実質賃金の脆さを重んじる「慎重派」に大きく分かれており、どちらか一方だけが正しいと言い切れるものではないと私は考えています。 容認派の論拠から見てみます。低金利が円安を招き、物価高を助長しているのだから、利上げによって円高方向に振れれば物価安定に寄与するはずだ、という経済学者の見方があります。また、2%の物価目標がまだ達成されていない中での利上げは「引き締め」ではなく「緩和度の縮小」に過ぎない、という日銀側の説明を支持する立場もあります。日銀の独立性を尊重すべきだという法的・制度的な立場から利上げを容認する声もあり、麻生派や日本維新の会などがこれに近いとされています。家計への影響を見ると、政策金利が1.0%から1.25%に上がった場合、家計全体では約1兆円のプラスになるという試算もあり、特に高齢世帯は預金金利上昇で年間約4万円のプラスになるとも言われています。政府自身が一部で利上げを支持する姿勢を見せているという報道もあります。 一方の慎重派の論拠です。先ほど見てきた3つの歴史の教訓に加え、実質賃金がまだ脆い段階にあること、そして「影の日銀総裁はベッセント氏」という日経の分析見出しに象徴されるような、外圧による前倒しへの懸念があります。物価上昇が円安由来のコストプッシュ型であるなら、利上げでは実体経済の弱さに対処できず、かえって景気を悪化させるだけだというスタグフレーション懸念を示す学者もいます。 世代間で明暗が分かれるという事実も見逃せません。30代は利上げによって年間約3.8万円の負担増になる一方、高齢世帯は預金金利上昇で約4万円のプラスになるという試算があり、同じ「利上げ」というニュースでも、世代によって受け止め方がまるで違うことが分かります。 私自身は、これまで見てきた歴史の教訓や実質賃金の脆さを重く見て、慎重派に近い立場を取っています。ただ、容認派の論拠にも一定の理があることは、公平にお伝えしておきたいと思います。あなたは住宅ローン派でしょうか、それとも預金派でしょうか。その立場によって、利上げのニュースの見え方は変わってきませんか。 6.「市場金利4%」基準は正しいか――歴史から導く、拙速な利上げを避けるための3つの判断軸 結論から言うと、私が「市場金利が4%を超えるまで動くな」と考えるこの基準の中身をまず正確に整理したうえで、①長期金利の水準、②実質賃金の持続性、③供給力強化策の効果発現という④フィリップス曲線で判断等の判断軸を、読者のみなさん自身が日々のニュースで確認できるようにしておくことが、拙速な利上げ観測に振り回されないための現実的な備えになるのではないかと思います。 まず「4%」という数字の中身から確認しておきましょう。現在の政策金利は1.0%で、仮に9月会合で0.25%引き上げられたとしても1.25%程度にとどまります。政策金利そのものが4%に到達するという話は、今の議論の射程からは大きく外れているというのが実情です。つまり私が言う「4%」は、長期金利、具体的には10年国債の利回りを指していると考えるのが自然ではないでしょうか。直近の長期金利は2.9%前後で推移しており、一部では「4%が視野に入ってきた」という見方も語られ始めていますが、主要なシンクタンクの中には3%前後を当面の上限とみる、より慎重なシナリオを描くところもあります。つまり「4%」というのは、今すぐ届く距離ではなく、なお相応の余地があるハードルとして捉えておくのが実情に近いと私は考えています。 そのうえで、日々のニュースで確認してほしい3つの判断軸をお伝えします。1つ目は、長期金利そのものの水準です。10年国債利回りが3%台後半、さらに4%に近づいているかどうかを、たまにで構わないので目にとめてみてください。2つ目は、実質賃金の持続性です。政府の電気・ガス代補助が剥落する秋以降も、実質賃金がプラス圏を保てているかどうかは、第一生命経済研究所も注視している重要な指標だと感じています。3つ目は、供給力強化策の効果です。骨太の方針に基づく規制緩和・投資促進といった施策が、統計や企業の動きとして実際に現れてきているかどうかを見る視点になります。 住宅ローンを変動から固定に切り替えるべきか、預金金利の上昇をどこまで待つべきか、といった家計の判断にも、この3つの軸は応用できる部分があるのではないかと感じています。もちろんこれで正解が分かるという単純な話ではありませんが、漠然とした不安を抱えたままニュースに触れるより、確認すべきポイントを持っておく方が、受け止め方は変わってくるはずです。この3つの判断軸のうち、あなたが最初にチェックしてみたいのはどれでしょうか。 7.「歴史は繰り返すのか」を静かに見極めるために、今日から意識したいこと 結論として、今回の記事でお伝えしたかったのは「利上げそのものが悪い」ということではなく、1989〜90年・1997年・2000年という3つの歴史が示す通り、タイミングを誤った金融引き締めはその後何年にもわたる代償を伴いうるという重みを、政権内の意見の幅も含めて冷静に見ておく必要がある、という点です。 改めて振り返ると、日銀は既に2025年12月・2026年6月と利上げを実施しており、9月会合での追加利上げも市場でかなり織り込まれている段階にあります。一方で高市政権自身も、就任当初の慎重な姿勢から利上げを一定程度容認する方向へスタンスを軟化させてきたという分析があり、「利上げ観測=政権への裏切り」と単純に言い切ることは難しい複雑さも見えてきました。それでもなお、実質賃金がようやくプラス転化したばかりという脆さや、過去3つの歴史が示す教訓を踏まえれば、拙速な引き締めへの警戒を緩めるべきではないと私は考えています。 次に日銀のニュースに触れるときは、長期金利の水準・実質賃金の持続性・供給力強化策の効果という3つの視点を、少しずつでいいので意識してみてください。金融政策の動きは、住宅ローンや預金だけでなく、AI副業や資産形成を考えるうえでの前提条件にもなりうるものだと私は感じています。歴史が本当に繰り返されるのかどうかは、今の時点で誰にも断定できることではありません。だからこそ、慌てず、しかし継続的に見極めていく姿勢が必要なのではないでしょうか。この記事を読んだあと、次に日銀のニュースを見るとき、あなたはまず何を確認したいと思いますか。 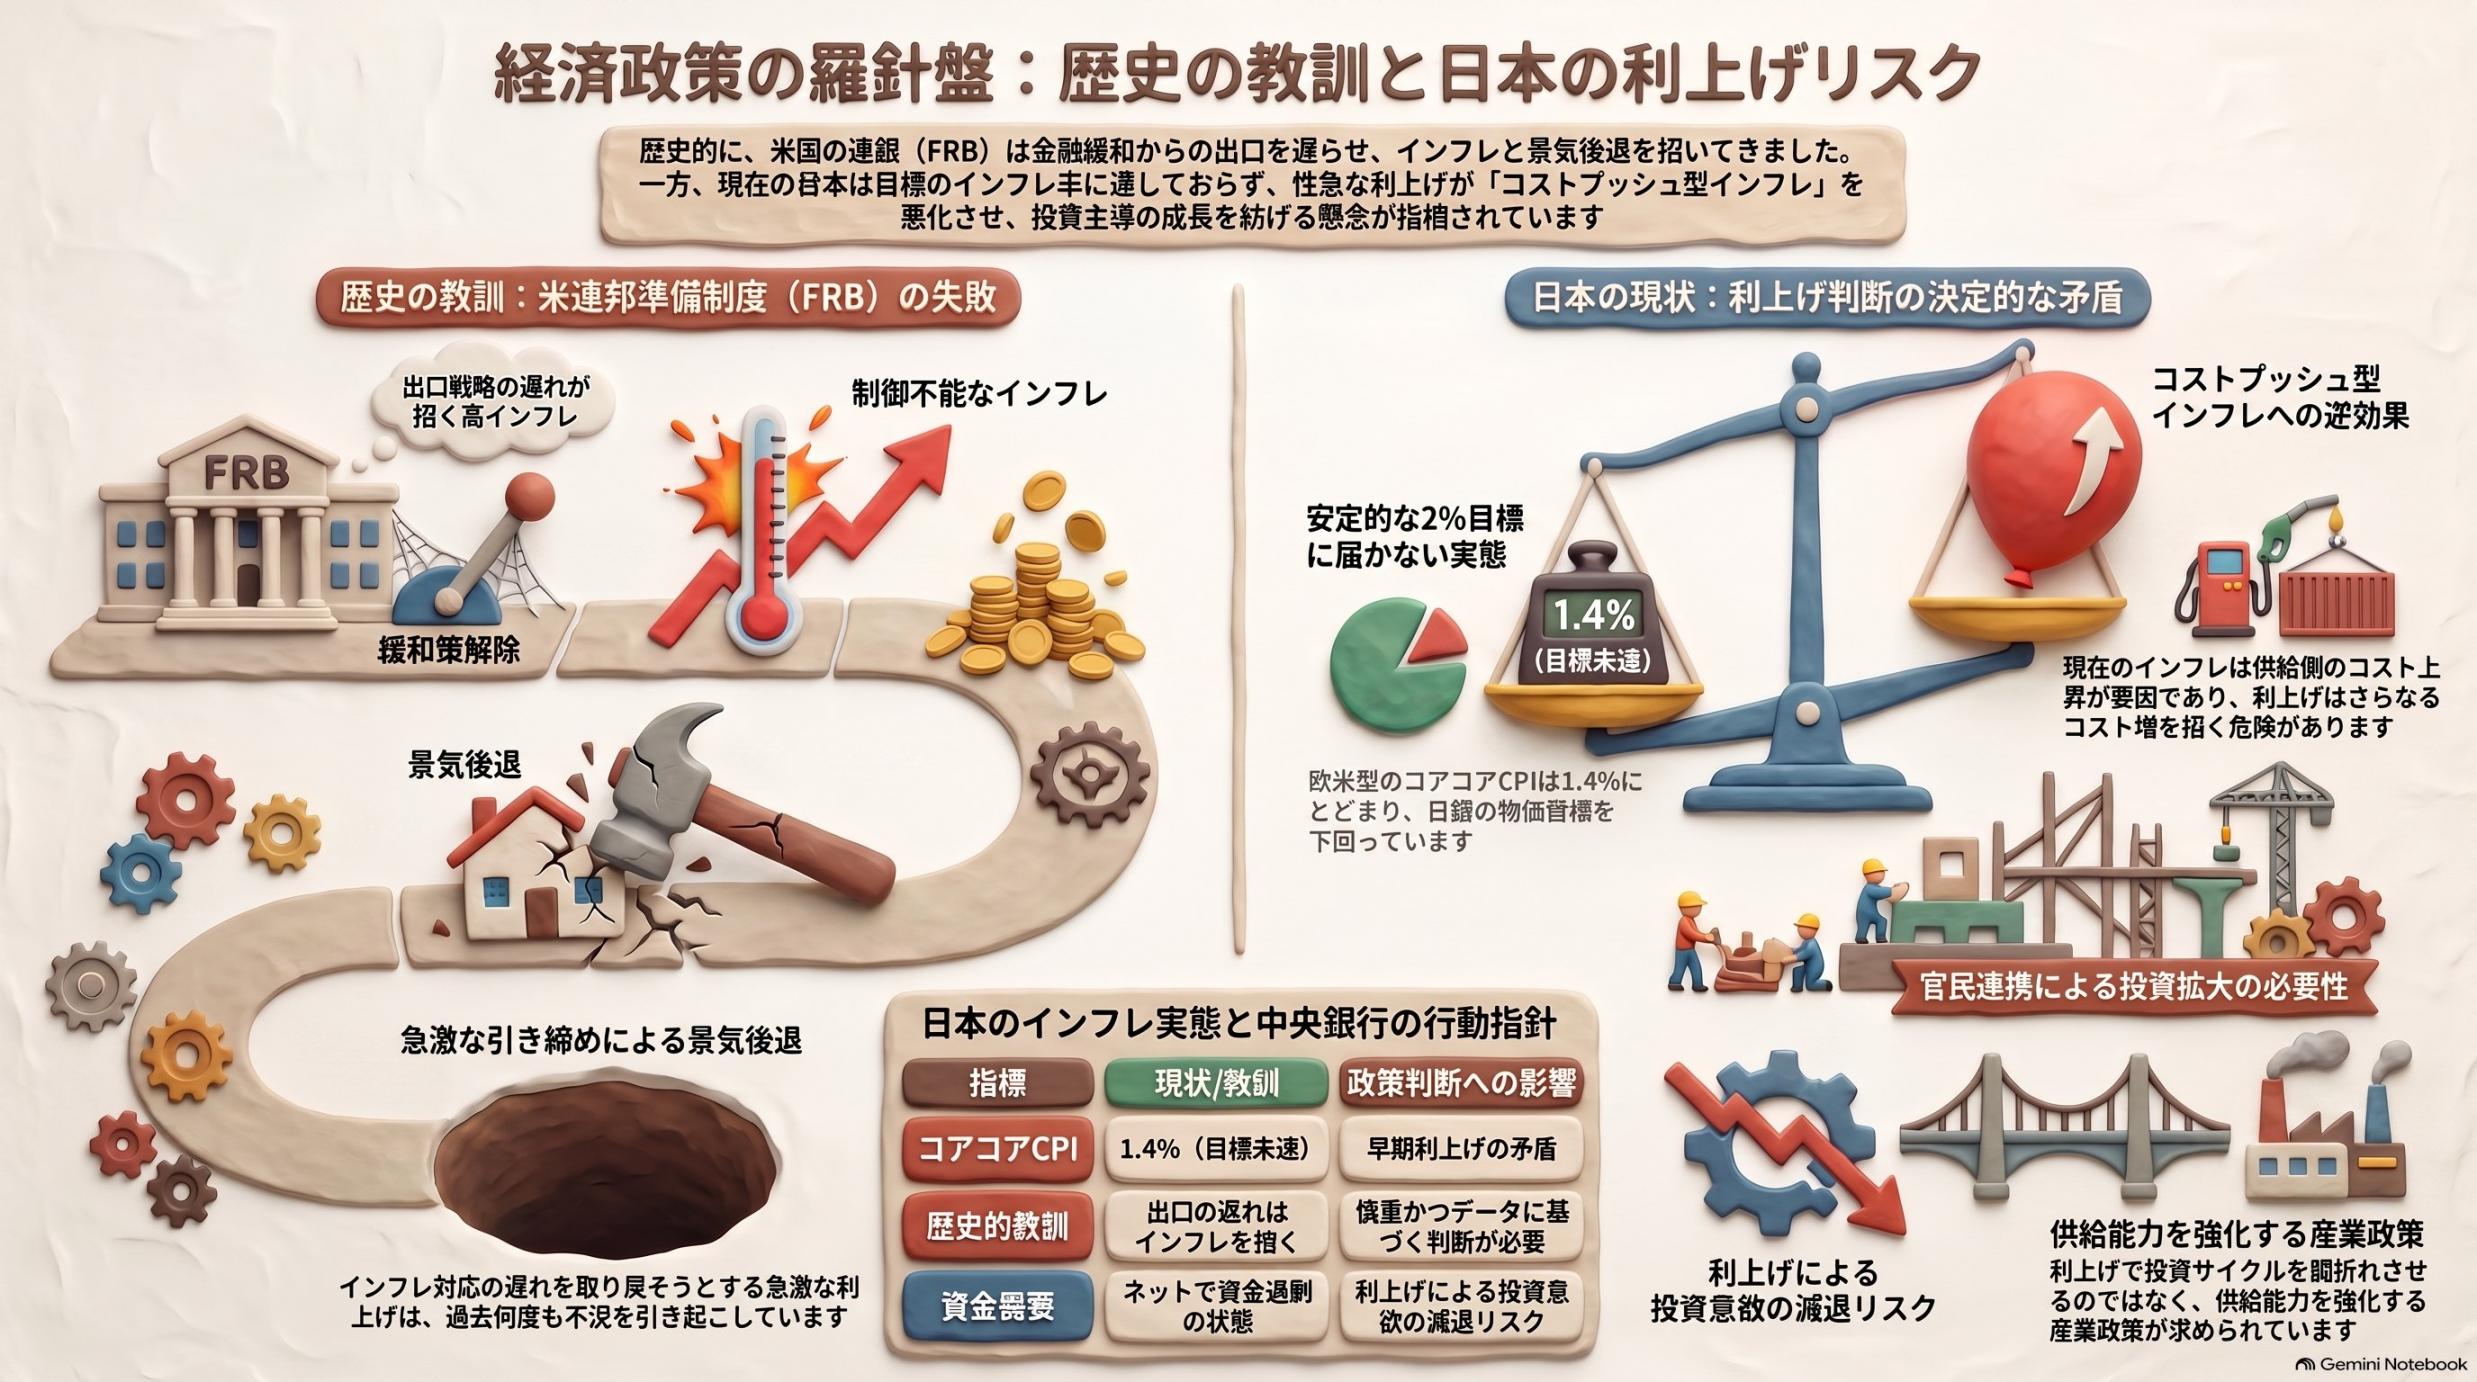 8.あわせて読みたい、「利上げ観測」の背景をさらに立体的に理解できる3記事 今回の記事とあわせて読んでいただくと、利上げ観測をめぐる背景や情報の届き方がさらに立体的に見えてくる過去記事を3本ご紹介します。 1)Zモニター-日米財務相会談と円相場の行方⭐️ G20の会談の場で「利上げ観測」がそもそもどう語られ始めたのかを扱った回です。今回の議論の前提にあたる内容なので、先に読み返しておくと理解が深まるはずです。
2)Zモニター-ベッセント発言の情報経路⭐️ 米国からの利上げ圧力がどのような経路で私たちに届いているのかを扱った直前の回です。今回触れた「外圧」という論点と地続きになっています。
3)Zモニター-円安圧力と対策⭐️ 円安是正の選択肢のひとつとして利上げを最初に扱った回で、今回のテーマの出発点にあたります。 この3本のうち、今回のテーマの前提として先に読み返しておきたいのはどれでしょうか。時間のあるときに、ぜひ読み比べてみてください。 *動画解説は ⭐️ 以上です。
|
|
| |