
|
2026/9/19
|
|
260919Zモニター-日銀利上げ決定の検証 |
|
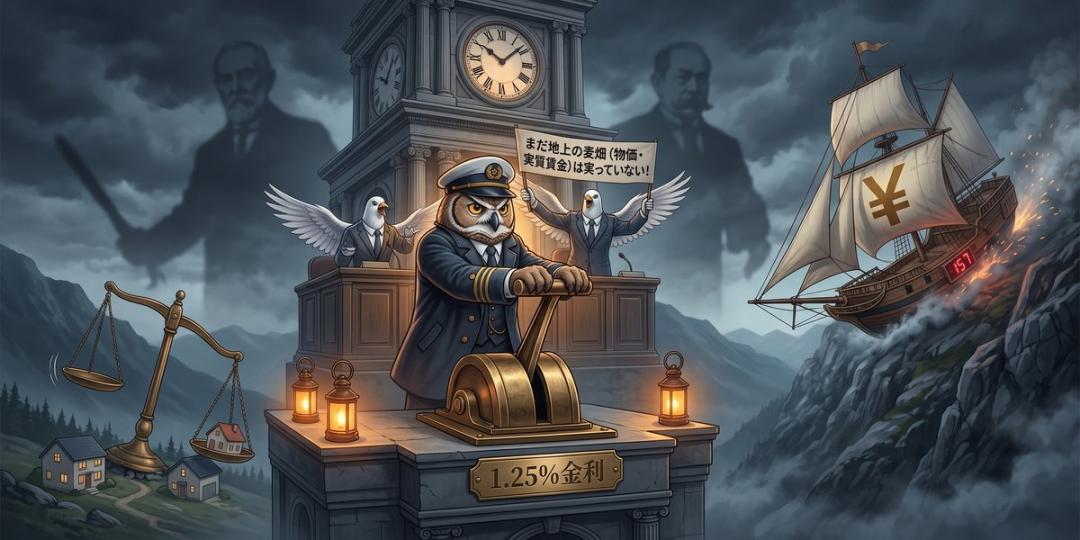 日銀0.25%利上げ、「予防」は正しかったのか ―三重野・速水の教訓から検証する― *動画解説は ⭐️ 1.日銀の利上げ影響、あなたの住宅ローンと預金の変化 2026年9月18日に日銀が政策金利を1.00%から1.25%へ引き上げたことは、前回お伝えした「8割方織り込まれていた観測」がそのまま現実になったに過ぎず、本当に問われるべきなのはここからだと私は感じています。この決定が、かつての三重野・速水時代のような「先回りして動いたつもりが、実は間違っていた」という轍を踏んでいないか、私たち自身が答え合わせを続ける必要があるのではないでしょうか。 1.25%という水準は1995年4月以来、約31年ぶりの高さです。2024年3月の利上げ開始から、これまではおおむね半年に1回のペースだったものが、今回は6月会合からわずか3か月での追加利上げとなり、「バブル期以来」の速さだとも報じられています。前回の記事でお伝えした「8割方織り込まれている」という観測は、こうして現実の決定として的中したわけです。 ただ、この記事で私がやりたいのは「利上げが正しかった、間違っていた」と決めつけることではありません。決定の中身、反対した人たちの正体、そして過去の歴史と照らし合わせたとき何が見えてくるのか、順番に検証していきたいと思います。日銀が利上げを決めたというニュースを見て、あなたはまず自分の住宅ローンと預金、どちらが気になりましたか。 2.「観測」は現実になった——賛成7反対2で決まった1.25%利上げの中身を検証する いま考えるべき問題は「利上げされたかどうか」ではなく、賛成7・反対2という票の割れ方と、植田総裁が示した「予防的利上げ」という根拠が、本当に今の日本経済の実態に見合っているのかという点だと私は考えています。 植田総裁は会見で「政策の局面は変化した」とはっきり述べました。これまでは物価が下振れするリスクにも目を配りながら慎重に利上げを進めてきたところから、局面そのものが変わったという説明です。実際、声明文には新しく「上振れリスクが顕在化しないよう2%程度で安定させる観点が重要」という一文が加わったと報じられています。 総裁が上振れリスクとして挙げたのは、中東情勢の緊迫による原油高、世界的なAI関連需要の拡大、そして円安の進行という3点です。この3つは総裁自身の会見での発言として裏付けが取れており、根拠そのものが的外れというわけではなさそうです。今後の利上げについても「特定の間隔は念頭にない」「0.5%の大幅利上げも物価情勢次第で排除できない」と述べており、日銀がかなり前のめりな姿勢に見えることも付け加えておきます。 一方で、この決定は全会一致ではありませんでした。9人の政策委員のうち2人が反対に回っています。「政策局面が変化した」という総裁の説明を聞いて、あなたは納得できますか、それともまだ半信半疑でしょうか。この反対票の正体こそ、次のセクションで一緒に確かめていきたいところです。 3.反対した2人は"高市政権が選んだ緩和派"だった——検証報告の前提を確かめる 今回の反対票(浅田統一郎委員・佐藤綾野委員)の実在性と反対理由自体は報道でしっかり裏付けが取れた一方で、事前にいただいていた検証報告にあった「反対した人たちを含む理事の多くは岸田政権時代の人事で、銀行業界寄りだ」という組織批判の前提については、裏付けが取れず、むしろ逆の事実が見えてきたことを正直にお伝えしたいと思います。 調べてみると、浅田委員・佐藤委員はいずれも2026年2月に高市政権が国会に提示した人事案によって就任した、「リフレ派」と目される審議委員でした。反対理由も、浅田委員は「足もとの消費者物価が2%を下回り、経済も必ずしも強くないため据え置きが望ましい」、佐藤委員は「経済・物価が大きく加速しているわけではなく、このタイミングでの利上げは適切でない」という、金融緩和を重視する立場からのものだったと報じられています。つまり「政権寄りの人事=利上げ推進派」という単純な図式ではなく、「高市政権が新たに選んだ委員こそが利上げに反対した」という、ちょっとねじれた構図が見えてきたわけです。 もうひとつ、事前情報にあった「欧米型コアCPIが1.4%程度」という数値についても確認しておきます。直近のデータ(2026年8月分)では、日本式コアCPIが+1.7%、欧米型に近いコアコアCPIが+1.9%で、いずれも1.4%という数値とは一致しませんでした。8か月連続で2%を下回っているという方向性自体は事実ですが、具体的な数値には食い違いがあったということです。 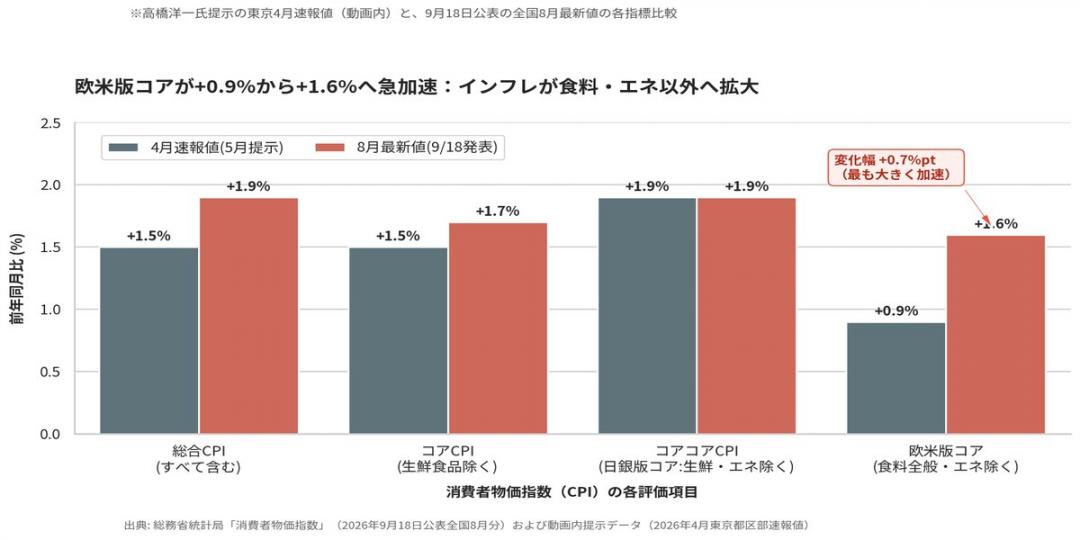 また、会合前に情報が漏れていたのではないかという見方もありますが、これを裏付ける報道は見当たりませんでした。市場の「織り込み」は、日銀自身が総裁・副総裁の発言を通じて事前に地ならしをしてきた結果である可能性が高く、この点は断定を避けておきたいと思います。「政権が選んだ委員が利上げに反対した」というねじれを知って、あなたの利上げに対する見方は変わりましたか。 4.三重野・速水の教訓は生きているか——「予防的利上げ」の根拠と付利コストを検証する 今回の「予防的利上げ」を検証するうえで欠かせないのは、過去に日銀が「先回り」で判断を誤った歴史との構造的な類似点と、利上げそのものが新たに生むコストという、2つの軸だと私は考えています。 まず歴史を振り返ってみます。三重野康総裁の時代、1989年5月から1990年8月までの1年3か月という短期間で、公定歩合は2.5%から6.0%まで5回連続で引き上げられました。この急速な引き締めがバブル崩壊、そして「失われた10年」の起点になったというのが、今では定説的な評価になっています。続いて速水優総裁の時代、2000年8月には消費者物価がなお下落する中でゼロ金利政策が解除されました。政府が議決の延期を求めたにもかかわらず、日銀はこれを否決して断行しています。ところが直後に世界的な景気後退が重なり、翌2001年には再び利下げに追い込まれました。「拙速だった」というのが、後年の一般的な評価です。 今回のケースは、コアCPIが1.7%、コアコアCPIが1.9%と、いずれも2%目標に未達のまま8か月連続で2%割れが続いている中での利上げです。速水時代とまったく同じ構図とは言えませんが、「2%目標が未達のまま、将来のリスクを理由に動く」という点では、構造的な近さを感じずにはいられません。もっとも、これはあくまで後から振り返って初めて言えることであり、三重野氏も速水氏も、当時は「正しい判断のつもりで」動いていたはずだという後知恵バイアスへの留保は、必ず添えておきたいと思います。 もうひとつの軸が、日銀当座預金への付利コストです。金融機関全体の超過準備は約470兆円規模とされ、今回の0.25%の追加利上げによって、金融機関側には年間1兆円を超える金利収益が新たに上乗せされるとの試算があります。これは「銀行への所得移転」だという批判が、東洋経済など複数のメディアからすでに指摘されている実在する論点です。三重野・速水の歴史を振り返って、あなたは今回の利上げが「同じ轍」に近いと感じますか、それとも「今回は違う」と感じますか。 5.利上げしたのに円安が進んだ——賛成派と反対派、あなたの家計はどちらに軍配を上げますか 今回の利上げをめぐる意見は、「政策局面の変化」を評価する容認派と、「物価はまだ2%未達なのに動くのは早すぎる」とする慎重派に分かれており、さらに利上げ後もむしろ円安が進んだという事実が、単純な図式では割り切れない現実を突きつけていると私は感じています。 容認派の言い分から見てみます。植田総裁が挙げた中東情勢・AI需要・円安という上振れリスクを評価する声、「ビハインド・ザ・カーブ」、つまり動くのが遅すぎるほうが危ないという危機感、そして日経平均は決定後にむしろ上昇し、市場では「ハト派的な利上げ」だったと受け止める向きもあります。 一方の慎重派は、浅田委員・佐藤委員が示した反対理由に加え、コアCPI・コアコアCPIがいずれも2%未達のまま8か月連続で2%割れが続いている事実、先ほど見た三重野・速水時代との構造的な近さ、そして付利コスト増による銀行への所得移転批判を根拠に挙げています。 そして見逃せないのが、利上げをしたにもかかわらず、むしろ円安が進んだという事実です。ひろゆき氏はX(旧Twitter)で「日銀が利上げをした途端に1ドル155円から157円に円安が進んだ」「0.5%ではなく0.25%の既定路線だったので、円の価値はまだ下がると思われた」と指摘しています。「利上げすれば円高に振れて物価が安定する」という単純な図式は、必ずしも成立しないのかもしれません。 家計への影響も世代によって分かれます。住宅ローンを変動金利で組んでいる現役世代には返済額の増加という負担が、退職金や預貯金をまとまった形で持つ世代には預金金利の上昇というプラスが、それぞれ及ぶ形です。利上げされたのに円安が進んだという事実を知って、あなたは「利上げには効果があった」と感じますか、それとも「防げなかった」と感じますか。 6.日銀の"次の一手"を見誤らないために——今後6〜12か月で見るべき5つの指標 「予防的利上げ」が正しかったかどうかは今この瞬間に白黒つけられるものではなく、私が読者の皆さんに提案したいのは、今後6〜12か月で確認できる5つの指標を自分の目で追いかけながら、日銀が三重野・速水時代の過ちを繰り返していないかを、自分の頭で判断し続けることです。 1つ目は、コアコアCPI(生鮮食品及びエネルギーを除く総合)の推移です。直近の2026年8月時点では1.9%と、8か月連続で2%を下回ったままになっています。これが今後2%を安定的に超えてくるのか、それとも足踏みが続くのかは、総務省が毎月発表する消費者物価指数のニュースで確認できます。 2つ目は、実質賃金の持続性です。政府の電気・ガス代補助が剥落したあとも、賃金の伸びが物価の伸びを上回る状態を保てるかどうかは、厚生労働省の毎月勤労統計のニュースで見えてきます。ここがマイナスに転じるようであれば、「予防」のつもりが景気の足を引っ張った、という速水時代に近い展開になっているかもしれません。 3つ目は、長期金利(10年国債利回り)の水準です。市場が今後の追加利上げをどこまで織り込んでいくかは、日々の金融ニュースで報じられる長期金利の数字に表れてきます。 4つ目は、日銀当座預金への付利コストと日銀決算への影響です。今回の0.25%の引き上げだけで、金融機関側には年間1兆円を超える金利収益が新たに上乗せされるとの試算があります。これがどこまで日銀自身の財務を圧迫するかは見落とされがちですが、日銀の決算発表の際に確認できる指標です。 5つ目は、円相場の動きです。ひろゆき氏がXで指摘していた通り、今回は利上げの直後にむしろ円安が進んだという事実があります。この先も同じ傾向が続くようであれば、「利上げすれば円高になる」という前提そのものを見直す必要があるかもしれません。 これらの指標は、住宅ローンを固定にするか変動のままにするか、預金の預け先を分散するかどうかといった、あなたの家計の判断にもつながってくるはずです。もちろんこれで正解が分かるわけではありませんが、ただニュースを眺めているより、確認すべきポイントを持っておく方が、受け止め方は変わってくるのではないでしょうか。この5つの指標のうち、あなたが次のニュースで最初にチェックしてみたいのはどれですか。 7.「予防的利上げ」の答え合わせは、まだ途中です——次にニュースを見るときの視点 結論として、今回お伝えしたかったのは「今回の利上げが正しかったか間違っていたか」を今この瞬間に断定することではなく、三重野・速水時代の教訓を物差しにしながら、今後6〜12か月の指標を自分の目で確かめ続けることこそが、日銀に同じ過ちを繰り返させないために、私たち一人ひとりにできることだ、という点です。 改めて振り返ると、2026年9月18日の1.25%への利上げは、賛成7反対2という票の割れ方の裏に「高市政権が選んだリフレ派委員こそが反対した」というねじれた実態があり、コアCPI・コアコアCPIはいずれも2%目標に届かないまま8か月連続で2%を下回った状態が続いています。三重野時代の急激な引き締め、速水時代の物価下落下でのゼロ金利解除という2つの歴史は、いずれも当時の当局が「正しい判断」のつもりで下したものでした。今回の「予防的」という前向きな響きに流されず、その事実を覚えておくことには意味があると私は感じています。 次に日銀のニュースに触れるときは、コアコアCPI・実質賃金・長期金利・付利コスト・円相場という5つの視点を、少しずつでいいので意識してみてください。金融政策の動きは、住宅ローンや預金だけでなく、もう一つの収入源を考えるうえでの前提条件にもなりうるものだと私は感じています。「予防」が本当に正しかったのかどうかは、今の時点で誰にも断定できることではありません。だからこそ、慌てず、しかし継続的に見極めていく姿勢が必要なのではないでしょうか。この記事を読んだあと、次に日銀のニュースを見るとき、あなたはまず何を確認したいと思いますか。 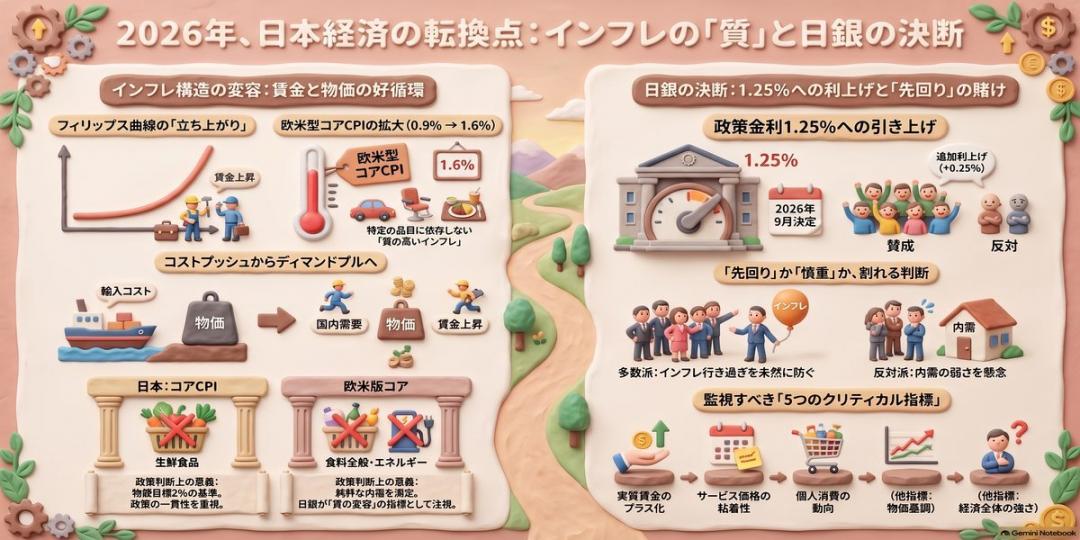 8.あわせて読みたい、「利上げ観測」から「決定」までの流れを一気に振り返れる3記事 今回の検証記事とあわせて読んでいただくと、利上げが「観測」から「決定」に至るまでの流れがさらに立体的に見えてくる過去記事を3本ご紹介します。 1)日銀が今、利上げ観測を出すのは高市政権への裏切りだ——歴史が示す拙速な引き締めの代償⭐ 今回の直接の前回記事です。三重野・速水時代の歴史的教訓が初めて登場した回で、今回の「答え合わせ」の出発点にあたります。 2)「秩序的」の一言で、円安への見方は変わったのか?G20で語られた"アベノミクス卒業"と円相場の行方を一緒に考えてみませんか⭐ 利上げ観測がそもそも生まれた円相場・外圧の文脈を扱った回です。 3)円安はいつまで続くのか?「2時間説教」報道の裏にあるアメリカの本音と、円高への現実的な道筋を考えてみませんか⭐ 円安是正の選択肢の一つとして利上げを最初に扱った回で、今回のテーマの出発点にあたります。 この3本のうち、今回の「答え合わせ」の前提として先に読み返しておきたいのはどれでしょうか。時間のあるときに、ぜひ読み比べてみてください。 *動画解説は ⭐️ 以上です。
|
|
| |